Digitale Euro und Dollar wachsen rasant
Digitale Euro und Dollar wachsen rasant, und große Verbraucherplattformen und Finanzinstitute setzen sie zunehmend als Kerninfrastruktur ein.
 Von Steven Figura··3 Min. Lesezeit
Markt-Updates
Die Menge an digitalen Euro und Dollar im Umlauf wächst weiter.
Aktuelle Marktdaten zeigen:
- Gesamtumlauf von Stablecoins bei etwa 310 Milliarden US-Dollar
- rund 51 % Wachstum im Jahresvergleich
- rund 13 % Zuwachs in den letzten 90 Tagen
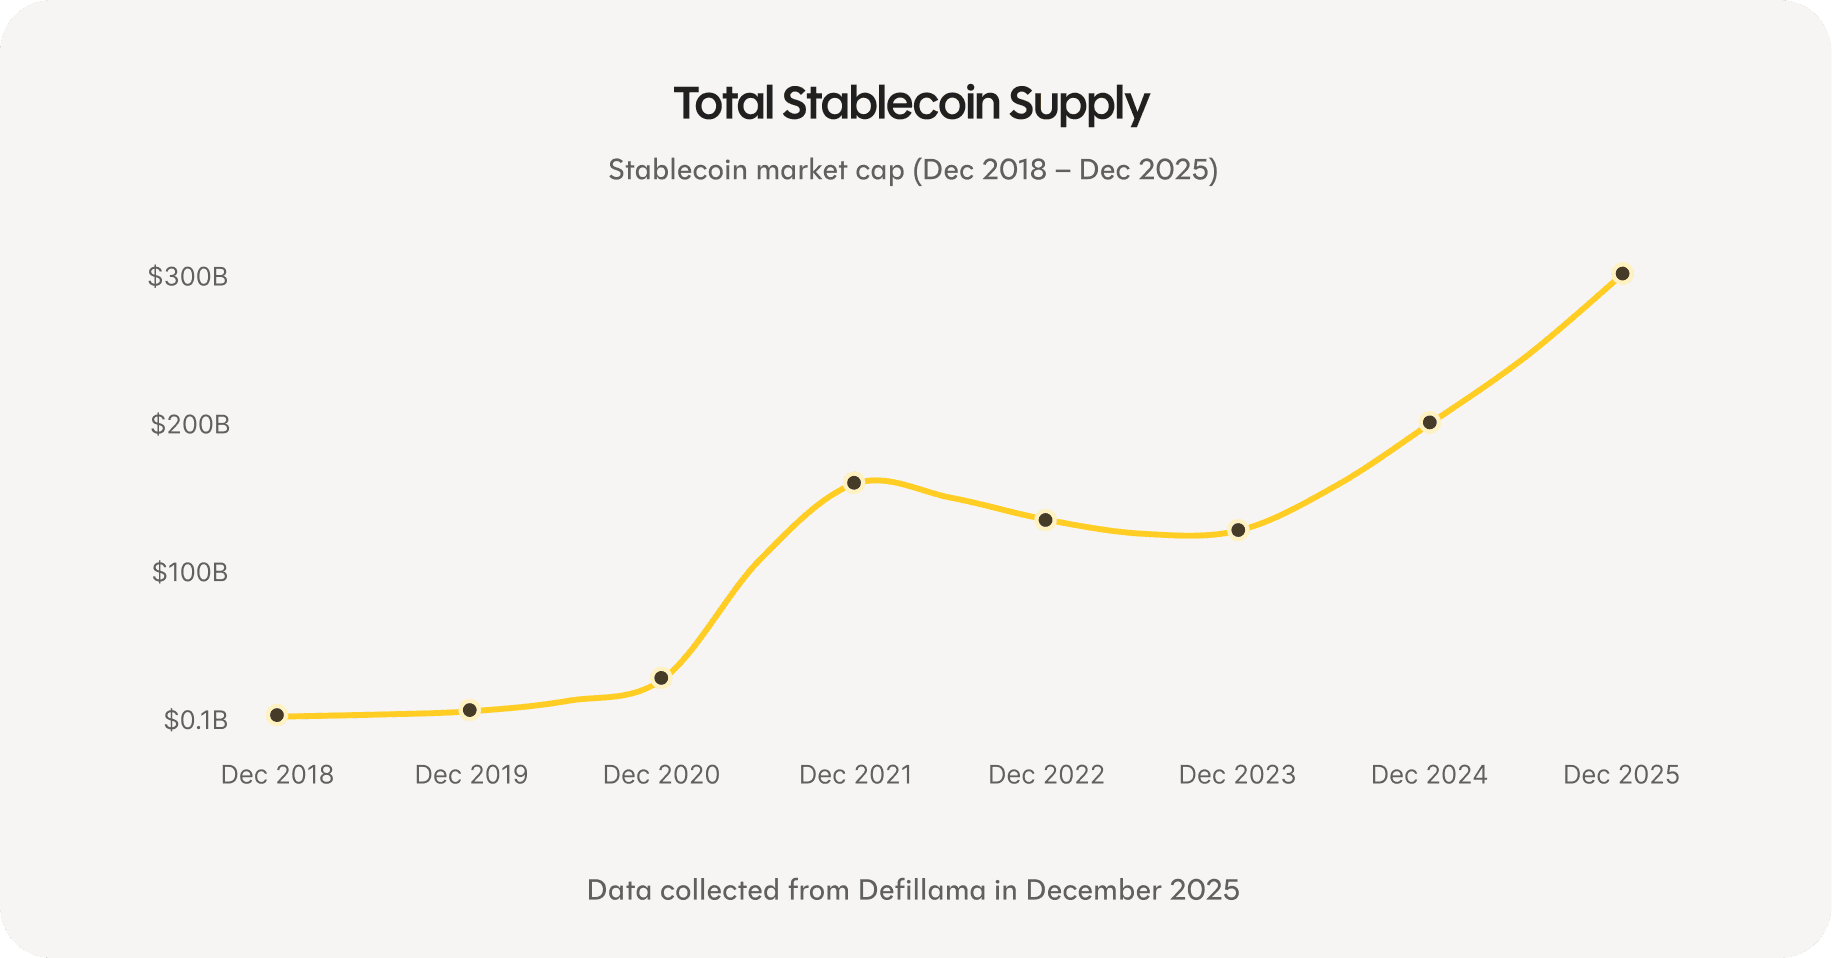
Mit steigenden Volumina werden diese digitalen Geldformen liquider und tiefer in Finanzsysteme eingebettet.
Für Sparer ist das relevant, weil Sparprodukte auf dieser Infrastruktur durchgehend und weltweit funktionieren, ohne durch Banköffnungszeiten oder fragmentierte Systeme eingeschränkt zu sein.
Sparzinsen im Marktvergleich
| Produkt | EUR | USD |
|---|---|---|
| Klassisches Sparkonto | 0,75 % | 0,01 % |
| Revolut Sparen | 1,18 % | 2,43 % |
| Offene Geldmärkte (Ø) | 1,9 % | 5,3 % |
| Rebind | 3,45 % | 4,52 % |
Was das aktuell bedeutet
Über 20 Jahre hinweg kann Sparen mit Rebind das 5-Fache eines klassischen Sparkontos einbringen. Bei einem Guthaben von 100.000 € sind das mindestens rund 81.000 € mehr an Ertrag, die sonst ungenutzt blieben.
Große Verbraucherplattformen und Finanzinstitute wechseln auf internet-native Schienen
In den letzten Monaten hat sich im gesamten Finanzökosystem ein klares Muster abgezeichnet. Verbraucherplattformen, Zahlungsnetzwerke und Banken verlagern zunehmend zentrale Finanzaktivitäten auf digitale Euro und Dollar.
Große Verbraucher-Fintechs integrieren digitales Geld direkt in den Bankalltag ihrer Nutzer. Revolut ermöglicht es Nutzern inzwischen, Fiatgeld eins zu eins in digitale Dollar umzuwandeln und diese direkt per Karte auszugeben – etwas, das Rebind schon seit einer Weile umgesetzt hat.
Eine ähnliche Entwicklung zeigt sich bei Klarna, das Pläne für einen eigenen, vollständig gedeckten USD-Stablecoin bestätigt hat. Im Fokus steht dabei, grenzüberschreitende Zahlungen und Abwicklungen mit effizienterer Infrastruktur zu verbessern.
Auf Ebene der Zahlungsnetzwerke haben Visa und Mastercard die Unterstützung für die Abwicklung von Transaktionen mit regulierten digitalen Euro und Dollar ausgeweitet. Die Abwicklungsebene gehört zu den konservativsten Bereichen des Finanzsystems, weshalb Veränderungen hier eher langfristiges Vertrauen als Experimentierfreude signalisieren. Rebinds Visa-Debitkarte profitiert davon.
Digitales Geld wird auch zunehmend Teil von Einkommensflüssen. YouTube ermöglicht es Creators in Zusammenarbeit mit PayPal, Auszahlungen in digitalen Dollar zu erhalten. Für viele Nutzer ist das der erste Kontakt mit internet-nativem Geld, ohne dass sie die zugrunde liegende Technologie verwalten oder verstehen müssen.
Auch traditionelle Finanzinstitute bewegen sich in dieselbe Richtung. JPMorgan hat tokenisierte Geldmarktfonds auf öffentlichen Blockchains eingeführt, sodass vertraute Finanzprodukte über moderne Schienen abgewickelt werden können. In Europa treiben große Banken und Zahlungsnetzwerke im Rahmen von MiCA Initiativen für digitales Geld in Euro voran und bringen Regulierung und Infrastruktur auf dieselben Systeme.
Zusammengenommen zeigen diese Entwicklungen, wie sich die Finanzinfrastruktur im Hintergrund weiterentwickelt. Was früher maßgeschneiderte Integrationen und technisches Spezialwissen erforderte, wird zunehmend Teil des Finanzalltags.
Für Rebind-Nutzer ist das eine stille Bestätigung. Sparen auf internet-nativer Infrastruktur entspricht bereits der Richtung, in die sich Verbraucherplattformen, Zahlungsnetzwerke und Banken bewegen.
Zusammengefasst
Digitale Euro und Dollar wachsen schnell. Offene Geldmärkte bieten weiterhin Sparzinsen, mit denen klassische Systeme kaum mithalten können. Gleichzeitig modernisieren Verbraucherplattformen, Zahlungsnetzwerke und Banken die Infrastruktur, die Geld weltweit bewegt.
Rebind-Nutzer sparen bereits auf diesen modernen Schienen. Was Unternehmen wie Klarna, YouTube, Visa und JPMorgan jetzt übernehmen, ist dieselbe zugrunde liegende Infrastruktur, die Rebind schon heute antreibt.
Das stellt Rebind-Nutzer an die Spitze eines größeren Wandels darin, wie Geld funktioniert. Nicht, weil sie Trends hinterherjagen, sondern weil sie eine Finanzinfrastruktur nutzen, die zunehmend zum neuen Standard wird.