Digitalna eura i dolari u usponu
Digitalna eura i dolari sve više rastu u opsegu, a velike potrošačke platforme i financijske institucije usvajaju ih kao ključnu infrastrukturu.
 Autor: Steven Figura··3 min čitanja
Tržišni pregled
Količina digitalnih eura i dolara u optjecaju nastavlja rasti.
Nedavni tržišni podaci pokazuju:
- Ukupna ponuda stablecoinova iznosi otprilike 310 milijardi dolara
- rast od ~51% na godišnjoj razini
- porast od ~13% u posljednjih 90 dana
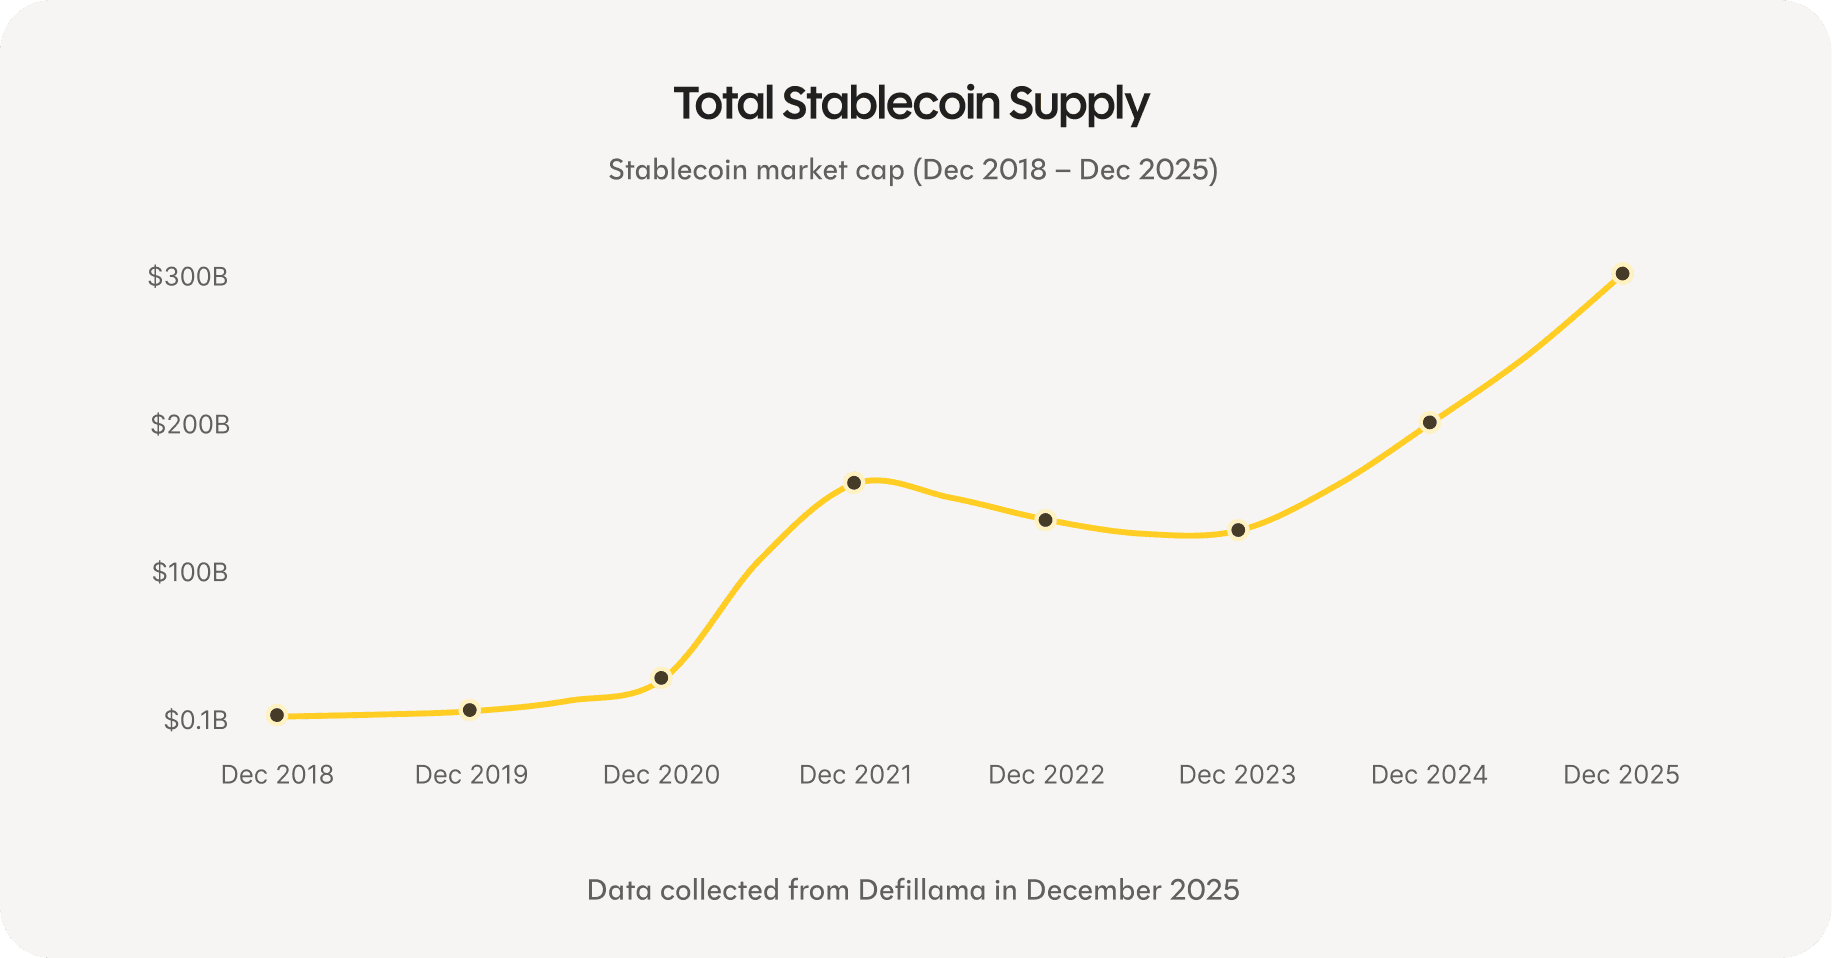
Kako obujam raste, ti digitalni oblici gotovine postaju likvidniji i sve dublje ugrađeni u financijske sustave.
Za štediše je to važno jer štedni proizvodi izgrađeni na ovoj infrastrukturi djeluju neprekidno i globalno, bez ograničenja radnog vremena banaka ili fragmentiranih sustava.
Stope štednje na tržištu
| Proizvod | EUR | USD |
|---|---|---|
| Tradicionalni štedni račun | 0,75% | 0,01% |
| Revolut štednja | 1,18% | 2,43% |
| Otvorena novčana tržišta (prosj.) | 1,9% | 5,3% |
| Rebind | 3,45% | 4,52% |
Što ovo pokazuje upravo sada
Tijekom 20 godina, štednja putem Rebinda može ostvariti 5 puta veću zaradu od tradicionalnog štednog računa. Na stanju od 100k€, to znači barem otprilike 81k€ više zarade, koja bi inače ostala neiskorištena.
Velike potrošačke platforme i financijske institucije prelaze na internetski nativnu infrastrukturu
Tijekom proteklih mjeseci u financijskom je ekosustavu postao vidljiv jasan obrazac. Potrošačke platforme, platne mreže i banke sve više premještaju svoje ključne financijske aktivnosti na digitalna eura i dolare.
Velike potrošačke fintech tvrtke izravno integriraju digitalnu gotovinu u svakodnevno bankarsko iskustvo. Revolut sada korisnicima omogućuje konverziju između fiat valute i digitalnih dolara u omjeru jedan naprema jedan, te njihovo izravno trošenje putem kartice — nešto što je Rebind uveo već prije nekog vremena.
Sličan pomak vidljiv je i kod Klarne, koja je potvrdila planove za lansiranje vlastitog, u potpunosti pokrivenog USD stablecoina. Fokus je na poboljšanju prekograničnih plaćanja i namira, korištenjem učinkovitije infrastrukture.
Na razini platnih mreža, Visa i Mastercard proširili su podršku za namiru transakcija putem reguliranih digitalnih eura i dolara. Namira je jedan od najkonzervativnijih slojeva financijskog sustava, pa promjene na toj razini obično signaliziraju dugoročno povjerenje, a ne eksperimentiranje. Rebindova Visa debitna kartica ima korist upravo od toga.
Digitalna gotovina također postaje dio tokova prihoda. YouTube, u partnerstvu s PayPalom, sada kreatorima omogućuje primanje isplata u digitalnim dolarima. Za mnoge korisnike ovo je prvi susret s internetski nativnim novcem, bez potrebe da upravljaju osnovnom tehnologijom ili je razumiju.
Tradicionalne financijske institucije kreću se u istom smjeru. JPMorgan pokrenuo je tokenizirane fondove novčanog tržišta na javnim blockchainima, omogućujući poznatim financijskim proizvodima namiru na modernoj infrastrukturi. U Europi, velike banke i platne mreže razvijaju inicijative za digitalnu gotovinu denominiranu u eurima u okviru MiCA regulative, usklađujući propise i infrastrukturu oko istih sustava.
Sve zajedno, ovi razvoji pokazuju kako se financijska infrastruktura mijenja ispod površine. Ono što je nekad zahtijevalo prilagođene integracije i tehničku stručnost sada postaje dio standardnog financijskog poslovanja.
Za korisnike Rebinda ovo je tiha potvrda. Štednja na internetski nativnoj infrastrukturi već je usklađena sa smjerom u kojem se kreću potrošačke platforme, platne mreže i banke.
Sve zajedno
Digitalna eura i dolari brzo rastu u opsegu. Otvorena novčana tržišta i dalje nude stope štednje koje tradicionalni sustavi teško mogu dosegnuti. Istovremeno, potrošačke platforme, platne mreže i banke nadograđuju infrastrukturu koja globalno premješta novac.
Korisnici Rebinda već štede na ovoj modernoj infrastrukturi. Ono što danas usvajaju tvrtke poput Klarne, YouTubea, Vise i JPMorgana ista je temeljna infrastruktura koja danas pokreće Rebind.
To korisnike Rebinda stavlja u prve redove šire promjene u načinu na koji funkcionira novac. Ne slijedeći trendove, već koristeći financijsku infrastrukturu koja sve više postaje novi standard.