Stafrænar evrur og dollarar eru að vaxa hratt
Stafrænar evrur og dollarar eru að vaxa hratt, og stórir neytendavettvangar og fjármálastofnanir taka þau upp sem grunninnviði.
 Eftir Steven Figura··3 mín. lestur
Markaðsuppfærslur
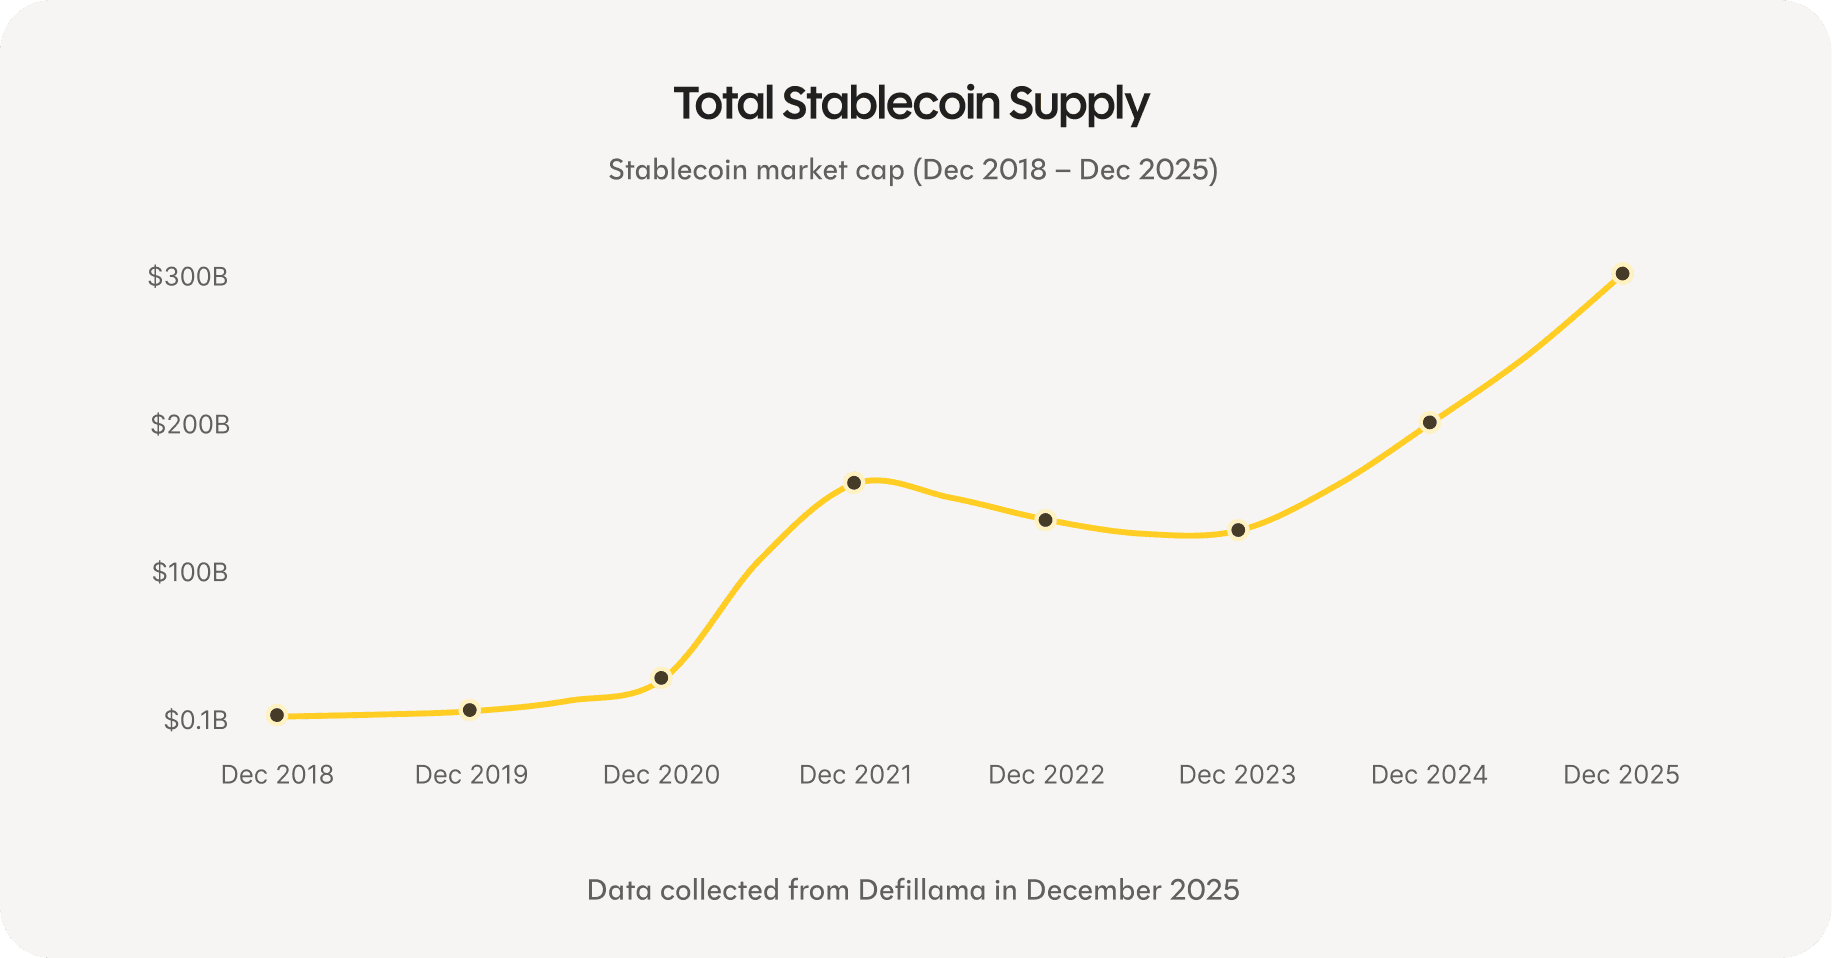
Magn stafrænna evra og dollara í umferð heldur áfram að aukast.
Nýleg markaðsgögn sýna:
- Heildarframboð stablecoin er um 310 milljarðar dollara
- ~51% vöxtur milli ára
- ~13% aukning síðustu 90 daga
Eftir því sem umsvifin aukast verða þessi stafrænu form reiðufjár lausafjárkenndari og samofnari fjármálakerfum.
Fyrir sparifjáreigendur skiptir þetta máli því sparnaðarafurðir byggðar á þessum innviðum starfa samfellt og á heimsvísu, óháð afgreiðslutíma banka eða sundurleitum kerfum.
Sparnaðarvextir á markaðnum
| Afurð | EUR | USD |
|---|---|---|
| Hefðbundinn sparnaðarreikningur | 0,75% | 0,01% |
| Revolut sparnaður | 1,18% | 2,43% |
| Opnir peningamarkaðir (meðaltal) | 1,9% | 5,3% |
| Rebind | 3,45% | 4,52% |
Hvað þetta sýnir í dag
Yfir 20 ára tímabil getur sparnaður hjá Rebind skilað 5x meiru en hefðbundinn sparnaðarreikningur. Á 100.000€ stöðu er það að minnsta kosti um 81.000€ meira í ávöxtun sem annars hefði farið til spillis.
Stórir neytendavettvangar og fjármálastofnanir flytja sig yfir á netfædda innviði
Á undanförnum mánuðum hefur skýrt mynstur komið fram þvert á fjármálakerfið. Neytendavettvangar, greiðslunet og bankar færa í auknum mæli grunnfjármálastarfsemi sína yfir á stafrænar evrur og dollara.
Stór fintech-fyrirtæki fyrir neytendur samþætta stafrænt reiðufé beint inn í daglega bankaupplifun. Revolut gerir notendum nú kleift að skipta á milli hefðbundinna gjaldmiðla og stafrænna dollara á genginu 1:1 og eyða þeim beint með korti — eitthvað sem Rebind hefur þegar boðið um nokkurt skeið.
Svipuð þróun sést hjá Klarna, sem hefur staðfest áform um að gefa út sitt eigið, fullbakkaða USD stablecoin. Áherslan þar er á að bæta hvernig greiðslur og uppgjör virka þvert á landamæri, með skilvirkari innviðum.
Á greiðslunetsstigi hafa Visa og Mastercard aukið stuðning við uppgjör færslna með regluvörðum stafrænum evrum og dollurum. Uppgjör er eitt varfærnasta lag fjármálakerfisins, og breytingar þar benda frekar til langtímatrausts en tilraunastarfsemi. Visa debetkort Rebind nýtur góðs af þessu.
Stafrænt reiðufé er líka að verða hluti af tekjustreymi. YouTube, í samstarfi við PayPal, leyfir nú efnishöfundum að fá greiðslur í stafrænum dollurum. Fyrir marga notendur er þetta fyrsta kynni þeirra af netfæddum peningum, án þess að þurfa að stýra eða skilja undirliggjandi tækni.
Hefðbundnar fjármálastofnanir stefna í sömu átt. JPMorgan hefur sett á markað tokenisaða peningamarkaðssjóði á opnum blokkkeðjum, sem gerir kunnuglegar fjármálaafurðir kleift að gera upp á nútímalegum innviðum. Í Evrópu eru stórir bankar og greiðslunet að þróa evru-tengt stafrænt reiðufé undir MiCA-regluverkinu, sem samræmir regluverk og innviði um sömu kerfin.
Samanlagt sýna þessar þróanir hvernig fjármálainnviðir eru að breytast undir yfirborðinu. Það sem áður krafðist sérsniðinna samþættinga og tæknilegrar sérþekkingar er að verða hluti af hefðbundinni fjármálastarfsemi.
Fyrir notendur Rebind veitir þetta hljóðláta staðfestingu. Sparnaður á netfæddum innviðum er þegar í takt við þá átt sem neytendavettvangar, greiðslunet og bankar stefna í.
Að draga þetta saman
Stafrænar evrur og dollarar eru að vaxa hratt. Opnir peningamarkaðir bjóða áfram sparnaðarvexti sem hefðbundin kerfi eiga erfitt með að ná. Á sama tíma eru neytendavettvangar, greiðslunet og bankar að uppfæra innviðina sem flytja peninga um heiminn.
Notendur Rebind eru nú þegar að spara á þessum nútímalegu innviðum. Það sem fyrirtæki eins og Klarna, YouTube, Visa og JPMorgan eru nú að taka upp er sama undirliggjandi tæknin og knýr Rebind í dag.
Þetta setur notendur Rebind í fararbroddi í víðtækari breytingu á því hvernig peningar virka. Ekki með því að elta tískubylgjur, heldur með því að nota fjármálainnviði sem eru í auknum mæli að verða hinn nýi staðall.