Skaitmeniniai eurai ir doleriai auga sparčiai
Skaitmeniniai eurai ir doleriai auga sparčiai, o didžiosios vartotojų platformos ir finansų institucijos vis dažniau juos diegia kaip pagrindinę infrastruktūrą.
 Autorius: Steven Figura··3 min skaitymo
Rinkos naujienos
Apyvartoje esantis skaitmeninių eurų ir dolerių kiekis toliau auga.
Naujausi rinkos duomenys rodo:
- Bendra stablecoin'ų apyvarta siekia apie 310 milijardų dolerių
- ~51 % augimas per metus
- ~13 % padidėjimas per pastarąsias 90 dienų
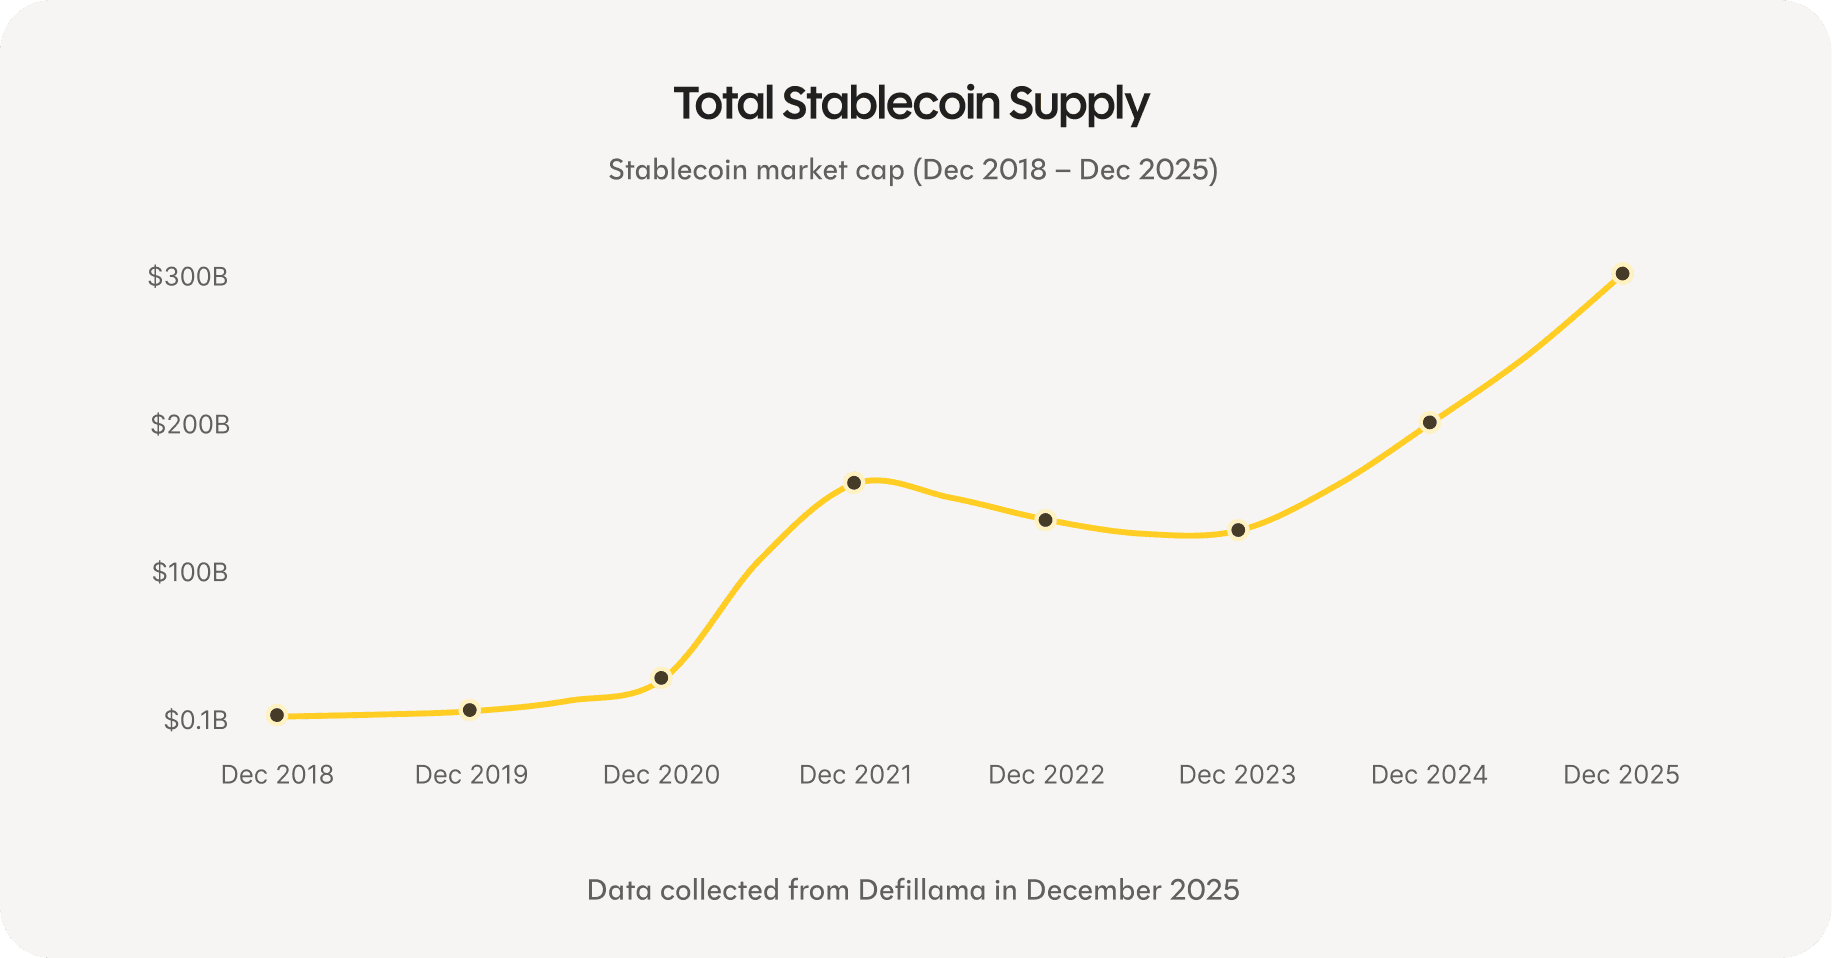
Augant apyvartoms, šios skaitmeninės grynųjų pinigų formos tampa vis likvidesnės ir vis giliau įsitvirtina finansų sistemose.
Taupantiesiems tai svarbu, nes tokiais keliais sukurti taupymo produktai veikia nenutrūkstamai ir pasauliniu mastu, nevaržomi nei banko darbo valandų, nei susiskaidžiusių sistemų.
Taupymo normos rinkoje
| Produktas | EUR | USD |
|---|---|---|
| Tradicinė taupomoji sąskaita | 0,75 % | 0,01 % |
| Revolut santaupos | 1,18 % | 2,43 % |
| Atviros pinigų rinkos (vidurkis) | 1,9 % | 5,3 % |
| Rebind | 3,45 % | 4,52 % |
Ką tai rodo šiuo metu
Per 20 metų taupymas su Rebind gali uždirbti 5 kartus daugiau nei tradicinė taupomoji sąskaita. Turint 100 tūkst. € balansą, tai reiškia bent apie 81 tūkst. € papildomo uždarbio, kurio priešingu atveju paliktumėte neišnaudoto.
Didžiosios vartotojų platformos ir finansų institucijos pereina prie internetui gimtos infrastruktūros
Per pastaruosius mėnesius visoje finansų ekosistemoje išryškėjo aiškus modelis. Vartotojų platformos, mokėjimo tinklai ir bankai vis dažniau perkelia pagrindinę finansinę veiklą į skaitmeninius eurus ir dolerius.
Didieji vartotojų fintech'ai skaitmeninius grynuosius integruoja tiesiai į kasdienę bankinę patirtį. Revolut dabar leidžia vartotojams keisti fiat valiutą į skaitmeninius dolerius santykiu vienas su vienu ir jais tiesiogiai atsiskaityti kortele — tai Rebind įgyvendino jau seniai.
Panašų pokytį matome ir Klarna, kuri patvirtino planus išleisti nuosavą, pilnai padengtą USD stablecoin'ą. Čia dėmesys sutelktas į tai, kaip pagerinti tarpvalstybinius mokėjimus ir atsiskaitymus, naudojant efektyvesnę infrastruktūrą.
Mokėjimo tinklų lygmenyje Visa ir Mastercard išplėtė paramą operacijų atsiskaitymui reguliuojamais skaitmeniniais eurais ir doleriais. Atsiskaitymai yra vienas konservatyviausių finansų sistemos sluoksnių, todėl pokyčiai čia dažniau rodo ilgalaikį pasitikėjimą, o ne eksperimentą. Rebind Visa debeto kortelė iš to gauna tiesioginės naudos.
Skaitmeniniai grynieji tampa ir pajamų srautų dalimi. YouTube, bendradarbiaudamas su PayPal, dabar leidžia kūrėjams gauti išmokas skaitmeniniais doleriais. Daugeliui vartotojų tai pirmasis susidūrimas su internetui gimtais pinigais, nereikalaujantis suprasti ar valdyti pagrindinės technologijos.
Tradicinės finansų institucijos juda ta pačia linkme. JPMorgan viešose blokų grandinėse paleido tokenizuotus pinigų rinkos fondus, leisdamas pažįstamiems finansiniams produktams atsiskaityti moderniais keliais. Europoje didieji bankai ir mokėjimo tinklai plėtoja eurais išreikštus skaitmeninius grynuosius pagal MiCA reglamentą, suderindami reguliavimą su infrastruktūra.
Kartu paėmus, šie pokyčiai rodo, kaip po paviršiumi kinta finansinė infrastruktūra. Tai, kam anksčiau reikėjo individualių integracijų ir techninės ekspertizės, dabar tampa standartinės finansinės veiklos dalimi.
Rebind vartotojams tai — tylus patvirtinimas. Taupymas internetui gimtais keliais jau dabar sutampa su kryptimi, kuria juda vartotojų platformos, mokėjimo tinklai ir bankai.
Apibendrinant
Skaitmeniniai eurai ir doleriai auga sparčiai. Atviros pinigų rinkos toliau siūlo taupymo normas, kurioms tradicinės sistemos sunkiai gali prilygti. Tuo pačiu metu vartotojų platformos, mokėjimo tinklai ir bankai atnaujina infrastruktūrą, kuria pasauliniu mastu juda pinigai.
Rebind vartotojai jau dabar taupo šiais moderniais keliais. Tai, ką dabar diegia tokios bendrovės kaip Klarna, YouTube, Visa ir JPMorgan, yra ta pati pagrindinė infrastruktūra, kuri jau šiandien veikia Rebind.
Tai Rebind vartotojus pastato platesnio pinigų sistemos pokyčio priešakyje. Ne vejantis madas, o naudojant finansinę infrastruktūrą, kuri vis labiau tampa nauju standartu.