Digitalni euri i dolari se šire
Digitalni euri i dolari se šire, a velike potrošačke platforme i finansijske institucije ih usvajaju kao ključnu infrastrukturu.
 Autor: Steven Figura··3 min čitanja
Tržišni pregled
Količina digitalnih eura i dolara u opticaju nastavlja rasti.
Nedavni tržišni podaci pokazuju:
- Ukupna ponuda stablecoina iznosi približno 310 milijardi dolara
- Rast od ~51% na godišnjem nivou
- Povećanje od ~13% u posljednjih 90 dana
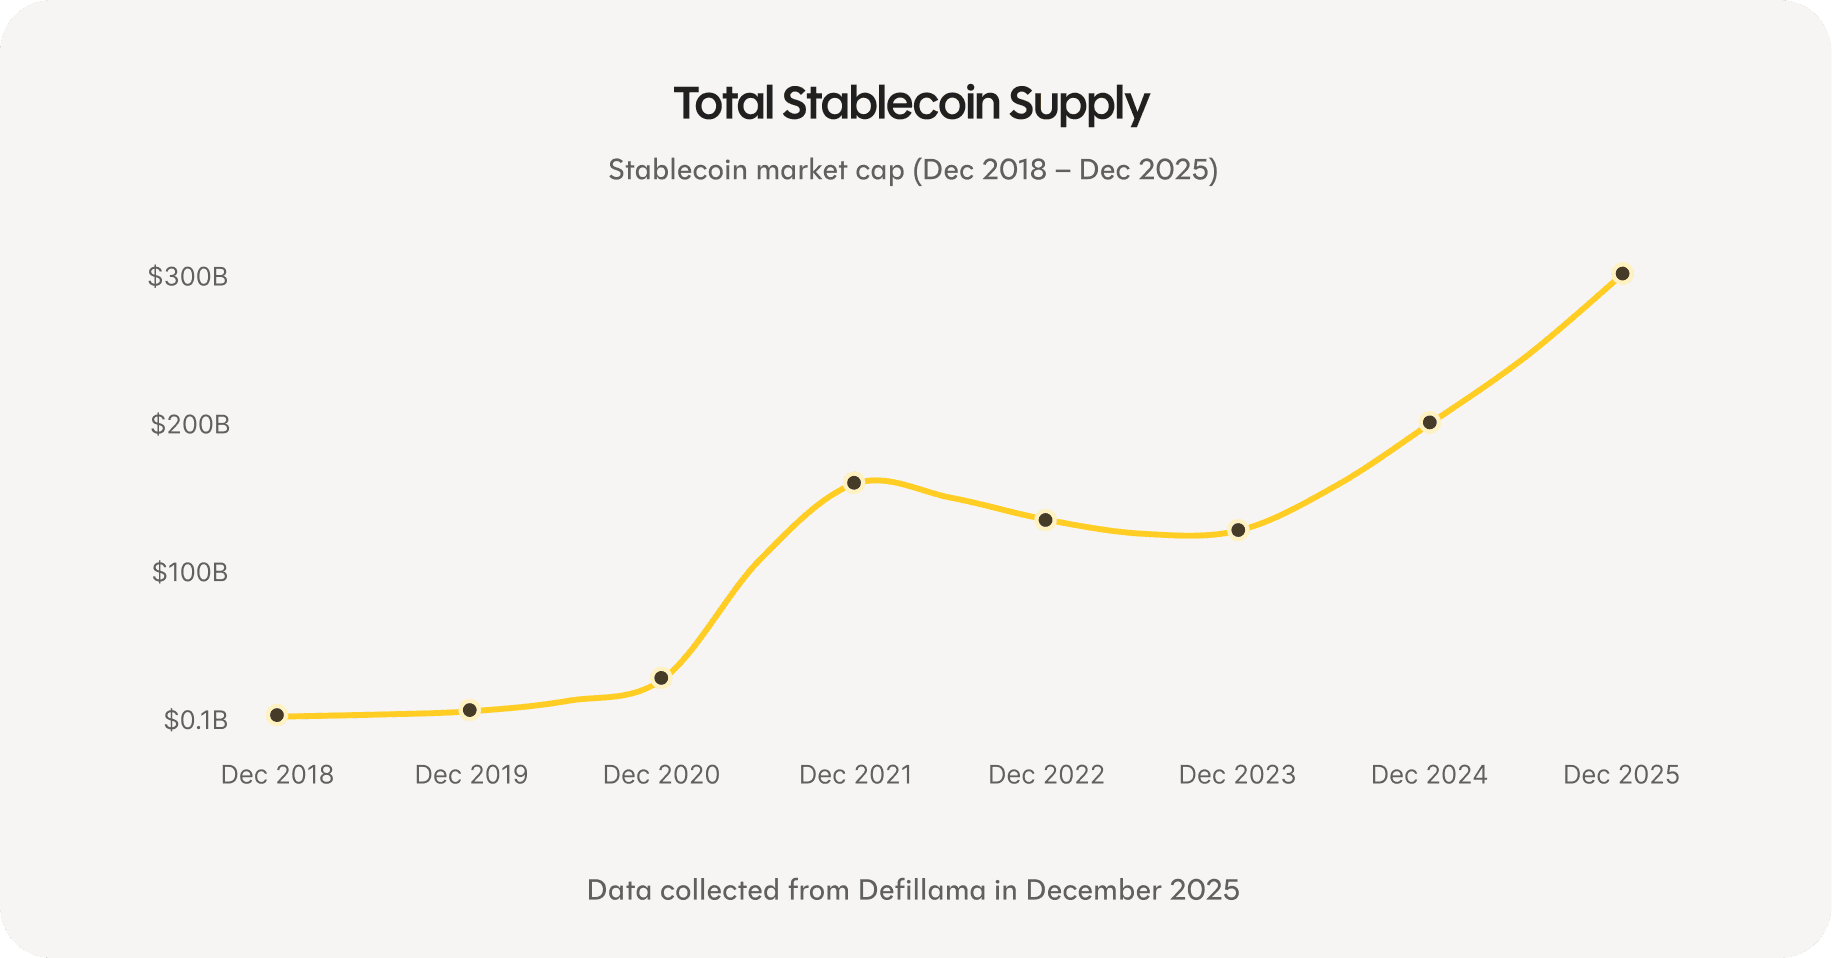
Kako obim raste, ovi digitalni oblici gotovine postaju likvidniji i sve dublje ugrađeni u finansijske sisteme.
Za štediše je ovo važno jer proizvodi za štednju izgrađeni na ovoj infrastrukturi funkcionišu neprekidno i globalno, bez ograničenja radnog vremena banaka ili fragmentiranih sistema.
Stope štednje na tržištu
| Proizvod | EUR | USD |
|---|---|---|
| Tradicionalni štedni račun | 0.75% | 0.01% |
| Revolut štednja | 1.18% | 2.43% |
| Otvorena tržišta novca (prosjek) | 1.9% | 5.3% |
| Rebind | 3.45% | 4.52% |
Šta ovo pokazuje trenutno
Tokom 20 godina, štednja putem Rebinda može donijeti 5 puta veću zaradu nego tradicionalni štedni račun. Na stanju od 100.000 €, to je najmanje otprilike 81.000 € više zarade koja bi inače bila izgubljena.
Velike potrošačke platforme i finansijske institucije prelaze na infrastrukturu rođenu na internetu
Tokom proteklih mjeseci, u finansijskom ekosistemu se pojavio jasan obrazac. Potrošačke platforme, platne mreže i banke sve više prebacuju svoju ključnu finansijsku aktivnost na digitalne eure i dolare.
Velike potrošačke fintech kompanije integrišu digitalnu gotovinu direktno u svakodnevno bankarsko iskustvo. Revolut sada korisnicima omogućava konverziju između fiat valute i digitalnih dolara po kursu 1:1, te njihovo direktno trošenje putem kartice — nešto što je Rebind implementirao već neko vrijeme.
Sličan pomak vidljiv je i kod Klarne, koja je potvrdila planove za lansiranje vlastitog, potpuno pokrivenog USD stablecoina. Fokus je ovdje na poboljšanju načina na koji plaćanja i poravnanja funkcionišu preko granica, korištenjem efikasnije infrastrukture.
Na nivou platnih mreža, Visa i Mastercard proširili su podršku za poravnanje transakcija korištenjem regulisanih digitalnih eura i dolara. Poravnanje je jedan od najkonzervativnijih slojeva finansijskog sistema, pa promjene na ovom nivou obično signaliziraju dugoročno povjerenje, a ne eksperimentisanje. Rebindova Visa debitna kartica ima korist od ovoga.
Digitalna gotovina također postaje dio tokova prihoda. YouTube, u partnerstvu s PayPalom, sada kreatorima omogućava primanje isplata u digitalnim dolarima. Za mnoge korisnike, ovo je njihov prvi susret s novcem rođenim na internetu, bez potrebe da upravljaju osnovnom tehnologijom ili je razumiju.
Tradicionalne finansijske institucije kreću se u istom pravcu. JPMorgan je lansirao tokenizovane fondove tržišta novca na javnim blockchainima, omogućavajući poznatim finansijskim proizvodima da se poravnavaju na modernoj infrastrukturi. U Evropi, velike banke i platne mreže razvijaju inicijative za digitalnu gotovinu denominovanu u eurima u okviru MiCA regulative, usklađujući propise i infrastrukturu oko istih sistema.
Sagledano zajedno, ovi razvoji pokazuju kako se finansijska infrastruktura mijenja ispod površine. Ono što je nekad zahtijevalo posebno prilagođene integracije i tehničku stručnost, sada postaje dio standardnog finansijskog poslovanja.
Za korisnike Rebinda, ovo predstavlja tihu potvrdu. Štednja na infrastrukturi rođenoj na internetu već je usklađena sa smjerom u kojem se kreću potrošačke platforme, platne mreže i banke.
Sve zajedno
Digitalni euri i dolari se brzo šire. Otvorena tržišta novca i dalje nude stope štednje koje tradicionalni sistemi teško mogu dostići. Istovremeno, potrošačke platforme, platne mreže i banke unapređuju infrastrukturu koja globalno pokreće novac.
Korisnici Rebinda već štede na ovoj modernoj infrastrukturi. Ono što danas usvajaju kompanije poput Klarne, YouTubea, Vise i JPMorgana ista je osnovna infrastruktura koja danas pokreće Rebind.
To korisnike Rebinda stavlja u prve redove šire promjene u načinu na koji novac funkcioniše. Ne trčanjem za trendovima, već korištenjem finansijske infrastrukture koja sve više postaje novi standard.