Digitale euro og dollar er i vækst
Digitale euro og dollar er i vækst, og store forbrugerplatforme og finansielle institutioner tager dem i brug som kerneinfrastruktur.
 Af Steven Figura··4 min. læsning
Markedsopdateringer
Mængden af digitale euro og dollar i omløb fortsætter med at stige.
Nylige markedsdata viser:
- Samlet stablecoin-udbud på ca. 310 milliarder dollar
- ~51 % vækst år for år
- ~13 % stigning over de seneste 90 dage
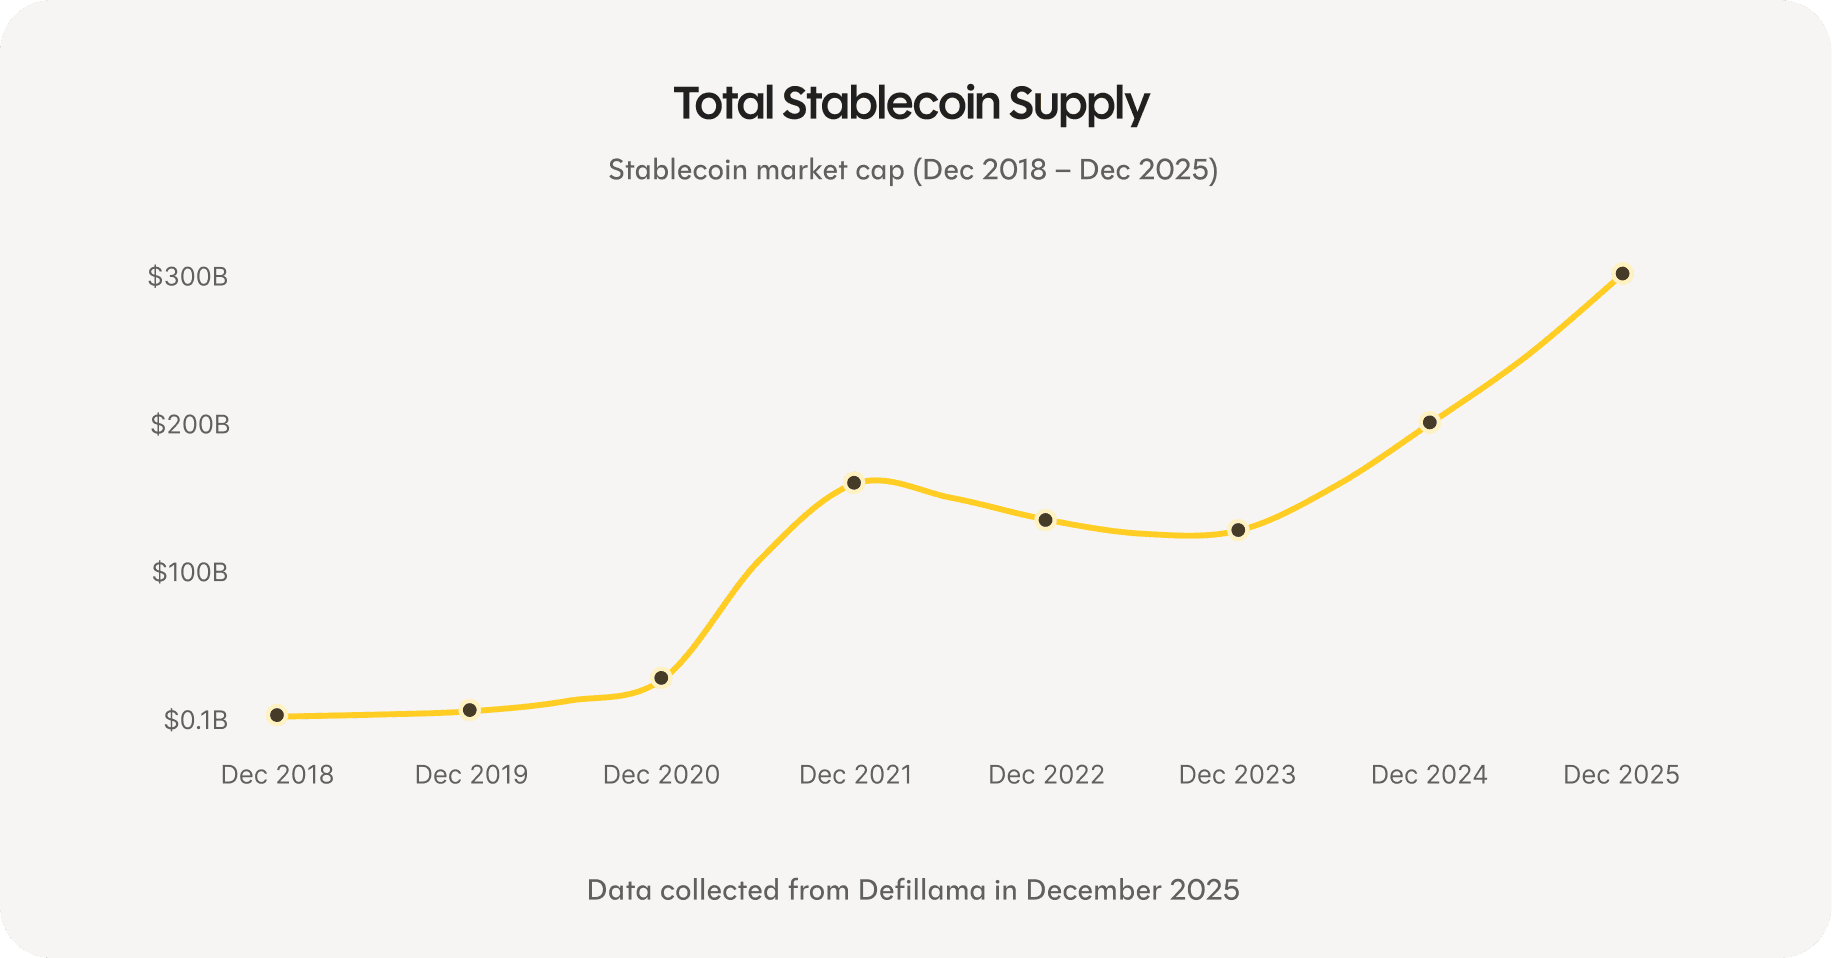
Efterhånden som volumen stiger, bliver disse digitale former for kontanter mere likvide og mere dybt forankret i de finansielle systemer.
For opsparere betyder det noget, fordi opsparingsprodukter bygget på disse skinner fungerer kontinuerligt og globalt, uden at være begrænset af bankernes åbningstider eller fragmenterede systemer.
Opsparingsrenter på tværs af markedet
| Produkt | EUR | USD |
|---|---|---|
| Traditionel opsparingskonto | 0,75 % | 0,01 % |
| Revolut-opsparing | 1,18 % | 2,43 % |
| Åbne pengemarkeder (gns.) | 1,9 % | 5,3 % |
| Rebind | 3,45 % | 4,52 % |
Hvad det viser lige nu
Over 20 år kan opsparing med Rebind give 5 gange så meget som en traditionel opsparingskonto. Med en saldo på 100.000 € svarer det til mindst ca. 81.000 € mere i afkast, som ellers ville være gået tabt.
Store forbrugerplatforme og finansielle institutioner flytter over på internet-native skinner
I løbet af de seneste måneder har der tegnet sig et klart mønster på tværs af det finansielle økosystem. Forbrugerplatforme, betalingsnetværk og banker flytter i stigende grad deres kerneaktiviteter over på digitale euro og dollar.
Store forbruger-fintechs integrerer digitale kontanter direkte i den daglige bankoplevelse. Revolut gør det nu muligt for brugerne at konvertere mellem fiat og digitale dollar til en 1:1-kurs og bruge dem direkte via kort — noget Rebind allerede har haft implementeret et stykke tid.
Et lignende skifte ses hos Klarna, som har bekræftet planer om at lancere sin egen fuldt dækkede USD-stablecoin. Her er fokus på at forbedre, hvordan betalinger og afregninger fungerer på tværs af landegrænser, ved hjælp af mere effektiv infrastruktur.
På betalingsnetværksniveau har Visa og Mastercard udvidet deres understøttelse af at afregne transaktioner med regulerede digitale euro og dollar. Afregning er et af de mest konservative lag i det finansielle system, og ændringer her signalerer typisk langsigtet tillid frem for eksperimenter. Rebinds Visa-betalingskort nyder godt af dette.
Digitale kontanter bliver også en del af indtægtsstrømme. YouTube giver i samarbejde med PayPal nu skabere mulighed for at modtage udbetalinger i digitale dollar. For mange brugere er det deres første møde med internet-native penge, uden at de behøver at håndtere eller forstå den underliggende teknologi.
Traditionelle finansielle institutioner bevæger sig i samme retning. JPMorgan har lanceret tokeniserede pengemarkedsfonde på offentlige blockchains, hvilket gør det muligt for velkendte finansielle produkter at blive afregnet på moderne skinner. I Europa fremmer store banker og betalingsnetværk initiativer med euro-denominerede digitale kontanter under MiCA-rammeværket, hvilket bringer regulering og infrastruktur på linje omkring de samme systemer.
Samlet set viser disse udviklinger, hvordan den finansielle infrastruktur udvikler sig under overfladen. Det, der engang krævede skræddersyede integrationer og teknisk ekspertise, bliver nu en del af standard finansiel drift.
For Rebinds brugere er det en stille bekræftelse. At spare op på internet-native skinner er allerede på linje med den retning, forbrugerplatforme, betalingsnetværk og banker bevæger sig i.
Sammenfatning
Digitale euro og dollar vokser hurtigt. Åbne pengemarkeder fortsætter med at tilbyde opsparingsrenter, som traditionelle systemer har svært ved at matche. Samtidig opgraderer forbrugerplatforme, betalingsnetværk og banker den infrastruktur, der flytter penge globalt.
Rebinds brugere sparer allerede op på disse moderne skinner. Det, som selskaber som Klarna, YouTube, Visa og JPMorgan nu tager i brug, er den samme underliggende infrastruktur, der driver Rebind i dag.
Det placerer Rebinds brugere i front af et bredere skifte i den måde, penge fungerer på. Ikke ved at jagte trends, men ved at bruge finansiel infrastruktur, der i stigende grad bliver den nye standard.