Los euros y dólares digitales siguen creciendo
Los euros y dólares digitales siguen creciendo, y las grandes plataformas de consumo e instituciones financieras los están adoptando como infraestructura esencial.
 Por Steven Figura··4 min de lectura
Actualización de mercado
La cantidad de euros y dólares digitales en circulación sigue aumentando.
Los datos recientes del mercado muestran:
- Una oferta total de stablecoins de aproximadamente 310.000 millones de dólares
- Un crecimiento interanual de ~51 %
- Un aumento de ~13 % en los últimos 90 días
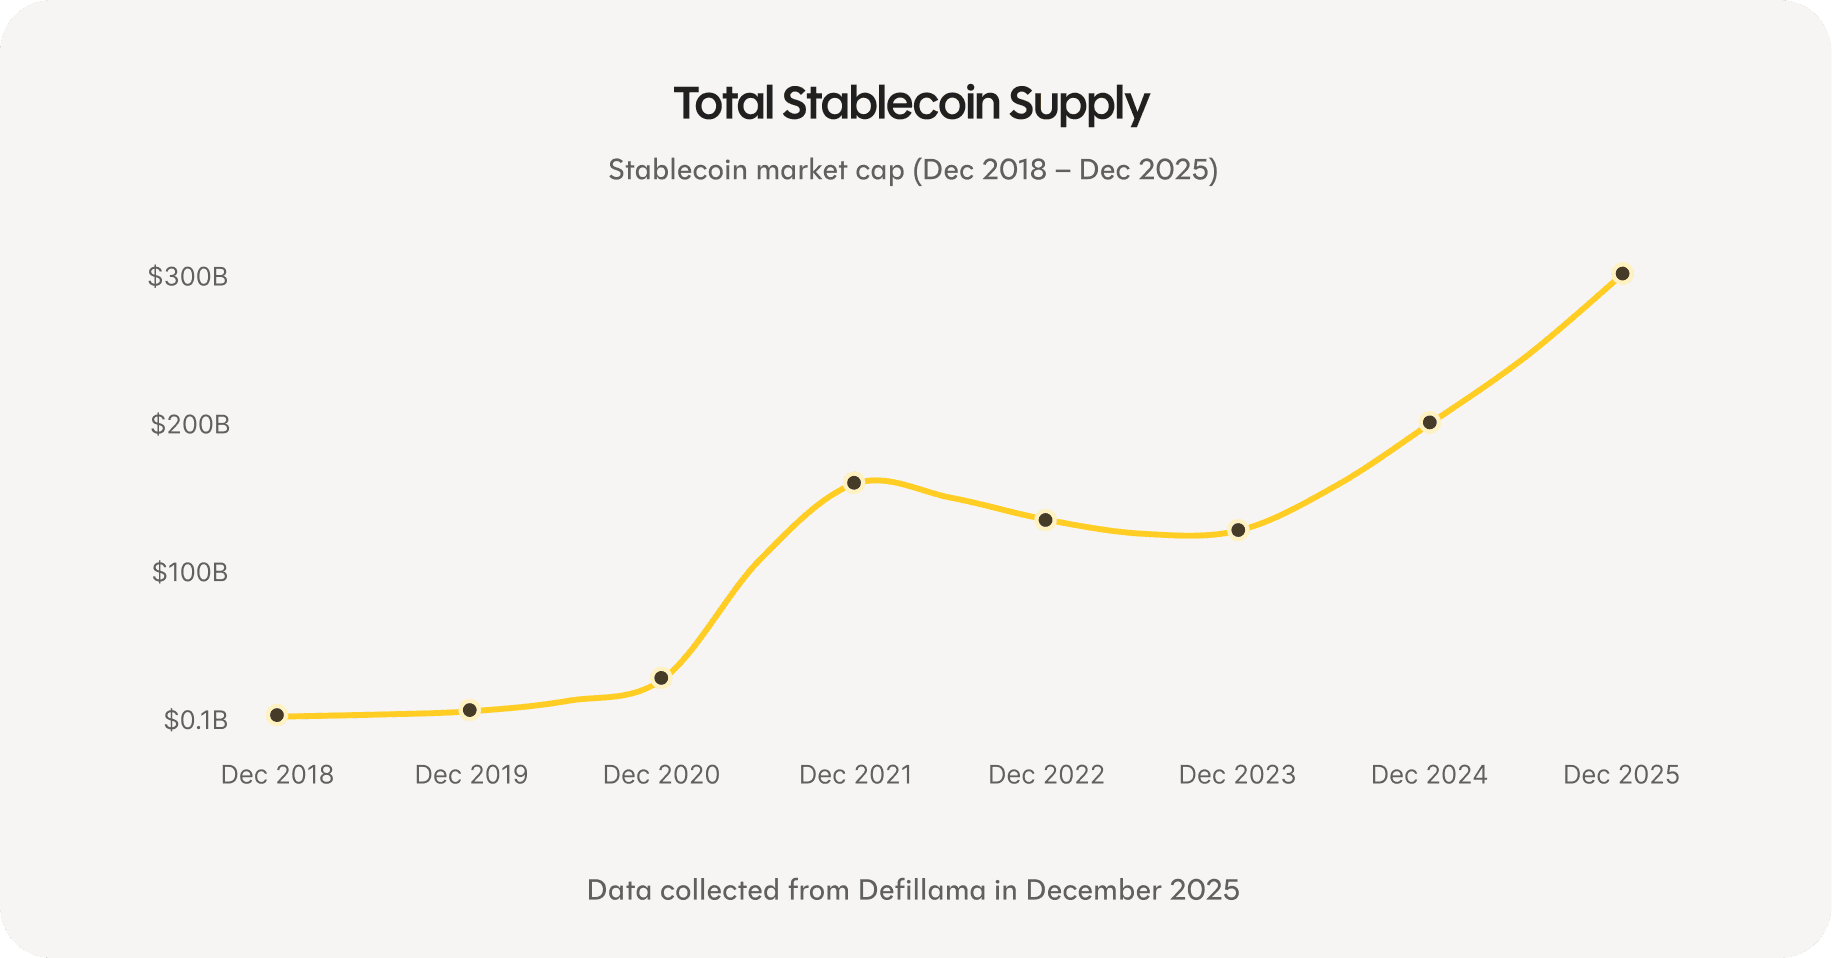
A medida que aumentan los volúmenes, estas formas digitales de efectivo ganan liquidez y se integran cada vez más en los sistemas financieros.
Para los ahorradores, esto importa porque los productos de ahorro construidos sobre estos raíles funcionan de forma continua y global, sin verse limitados por el horario bancario ni por sistemas fragmentados.
Tasas de ahorro en el mercado
| Producto | EUR | USD |
|---|---|---|
| Cuenta de ahorro tradicional | 0,75 % | 0,01 % |
| Ahorro de Revolut | 1,18 % | 2,43 % |
| Mercados monetarios abiertos (prom.) | 1,9 % | 5,3 % |
| Rebind | 3,45 % | 4,52 % |
Qué muestra esto ahora mismo
A lo largo de 20 años, ahorrar con Rebind puede generar 5 veces más que una cuenta de ahorro tradicional. Con un saldo de 100.000 €, eso supone al menos unos 81.000 € adicionales en ganancias que, de otro modo, se quedarían por el camino.
Las grandes plataformas de consumo e instituciones financieras se están pasando a raíles nativos de internet
En los últimos meses, ha surgido un patrón claro en todo el ecosistema financiero. Las plataformas de consumo, las redes de pago y los bancos están trasladando cada vez más su actividad financiera esencial a euros y dólares digitales.
Las grandes fintech de consumo están integrando el efectivo digital directamente en la experiencia bancaria cotidiana. Revolut ahora permite a sus usuarios convertir entre moneda fiduciaria y dólares digitales a una tasa uno a uno, y gastarlos directamente con tarjeta, algo que Rebind ya lleva tiempo ofreciendo.
Un cambio similar se observa en Klarna, que ha confirmado sus planes de lanzar su propia stablecoin en USD totalmente respaldada. Aquí el objetivo es mejorar cómo funcionan los pagos y las liquidaciones transfronterizas, utilizando una infraestructura más eficiente.
A nivel de redes de pago, Visa y Mastercard han ampliado su soporte para liquidar transacciones con euros y dólares digitales regulados. La liquidación es una de las capas más conservadoras del sistema financiero, y los cambios en este nivel suelen indicar confianza a largo plazo, no experimentación. La tarjeta de débito Visa de Rebind se beneficia de esto.
El efectivo digital también se está integrando en los flujos de ingresos. YouTube, en colaboración con PayPal, ahora permite a los creadores recibir sus pagos en dólares digitales. Para muchos usuarios, esta es su primera toma de contacto con el dinero nativo de internet, sin necesidad de gestionar ni entender la tecnología subyacente.
Las instituciones financieras tradicionales avanzan en la misma dirección. JPMorgan ha lanzado fondos del mercado monetario tokenizados en blockchains públicas, lo que permite que productos financieros conocidos se liquiden sobre raíles modernos. En Europa, los principales bancos y redes de pago están impulsando iniciativas de efectivo digital denominado en euros bajo el marco MiCA, alineando la regulación y la infraestructura en torno a los mismos sistemas.
En conjunto, estos avances muestran cómo está evolucionando la infraestructura financiera por debajo de la superficie. Lo que antes requería integraciones a medida y conocimientos técnicos especializados se está convirtiendo en parte de las operaciones financieras estándar.
Para los usuarios de Rebind, esto es una confirmación silenciosa. Ahorrar sobre raíles nativos de internet ya está alineado con la dirección hacia la que se mueven las plataformas de consumo, las redes de pago y los bancos.
En conjunto
Los euros y dólares digitales están creciendo rápidamente. Los mercados monetarios abiertos siguen ofreciendo tasas de ahorro que los sistemas tradicionales tienen dificultades para igualar. Al mismo tiempo, las plataformas de consumo, las redes de pago y los bancos están modernizando la infraestructura que mueve el dinero a escala global.
Los usuarios de Rebind ya están ahorrando sobre estos raíles modernos. Lo que ahora están adoptando empresas como Klarna, YouTube, Visa y JPMorgan es la misma infraestructura subyacente que impulsa Rebind hoy en día.
Esto sitúa a los usuarios de Rebind a la vanguardia de un cambio más amplio en la forma en que funciona el dinero. No por perseguir tendencias, sino por utilizar una infraestructura financiera que cada vez se convierte más en el nuevo estándar.