Digitaaliset eurot ja dollarit kasvavat
Digitaaliset eurot ja dollarit kasvavat, ja suuret kuluttaja-alustat ja rahoituslaitokset ottavat niitä käyttöön ydininfrastruktuurinaan.
 Kirjoittanut Steven Figura··3 min lukuaika
Markkinakatsaus
Liikkeessä olevien digitaalisten eurojen ja dollareiden määrä jatkaa kasvuaan.
Tuoreet markkinatiedot osoittavat:
- Vakaakolikoiden kokonaistarjonta noin 310 miljardia dollaria
- ~51 % kasvu vuositasolla
- ~13 % kasvu viimeisen 90 päivän aikana
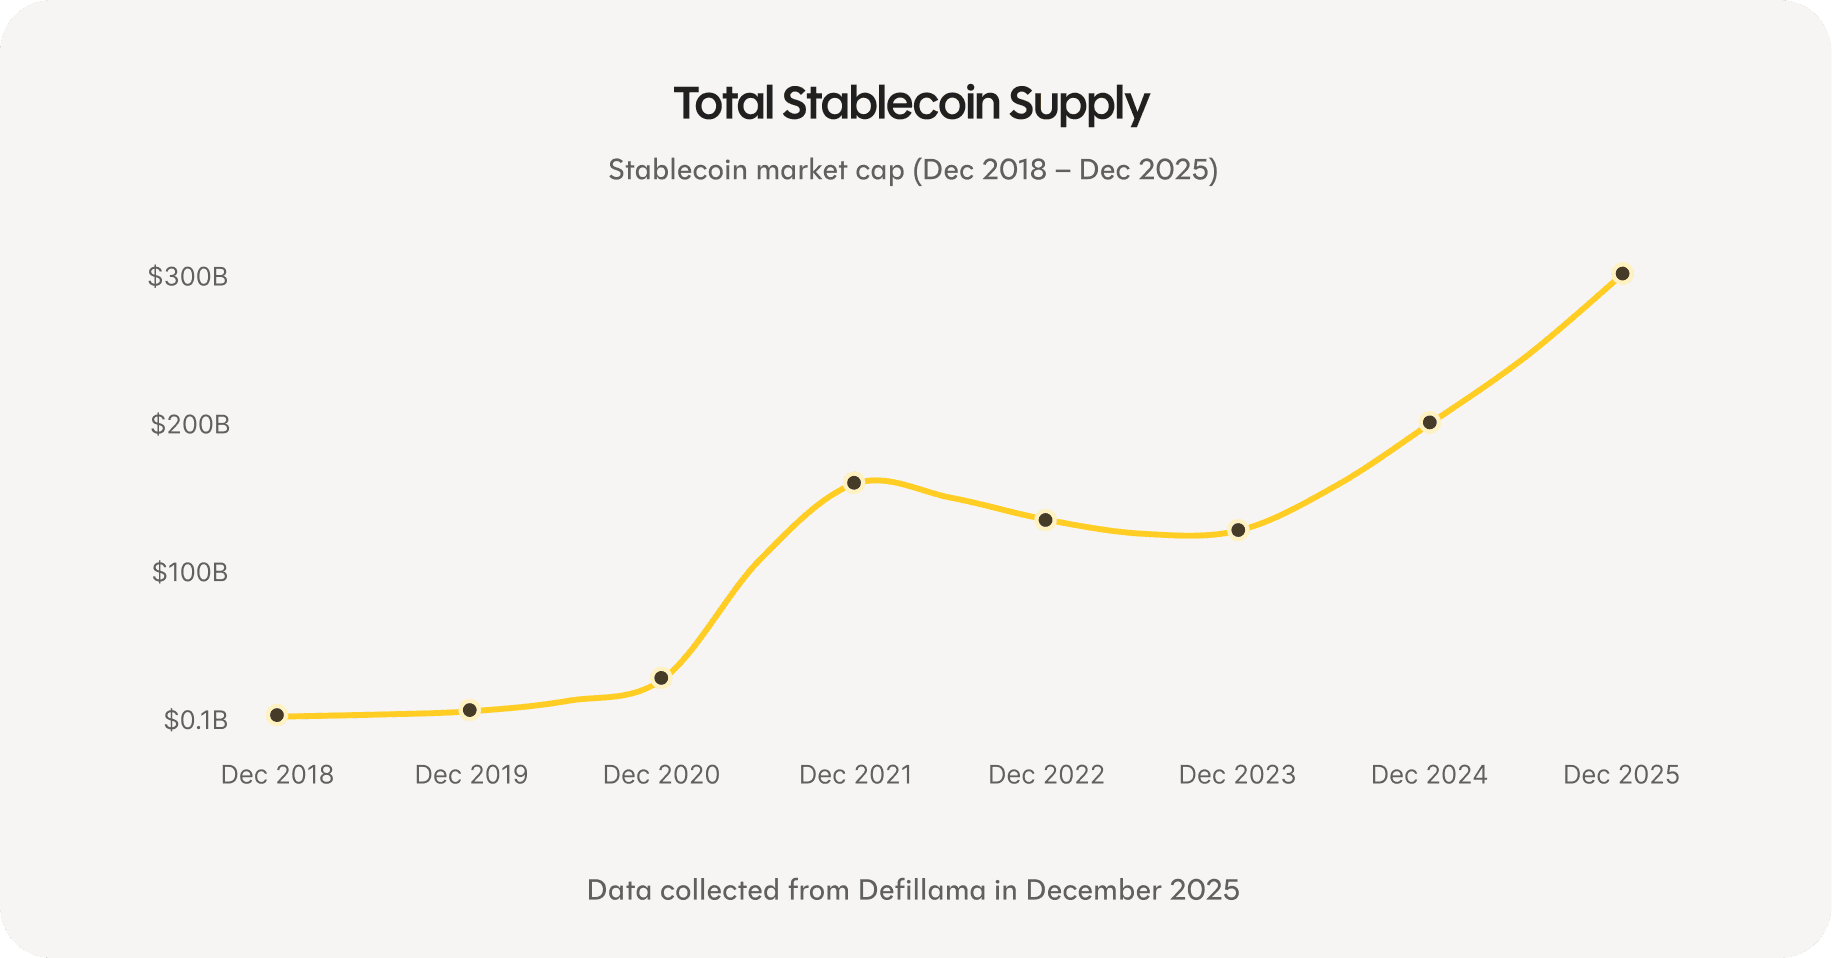
Volyymien kasvaessa nämä digitaaliset käteisen muodot muuttuvat likvidimmiksi ja juurtuvat syvemmälle rahoitusjärjestelmiin.
Säästäjille tämä on merkittävää, koska näiden kanavien varaan rakennetut säästötuotteet toimivat jatkuvasti ja maailmanlaajuisesti, ilman pankkien aukioloaikojen tai hajanaisten järjestelmien rajoitteita.
Säästökorot markkinoilla
| Tuote | EUR | USD |
|---|---|---|
| Perinteinen säästötili | 0,75 % | 0,01 % |
| Revolut-säästöt | 1,18 % | 2,43 % |
| Avoimet rahamarkkinat (keskiarvo) | 1,9 % | 5,3 % |
| Rebind | 3,45 % | 4,52 % |
Mitä tämä osoittaa juuri nyt
20 vuoden aikana säästäminen Rebindissä voi tuottaa 5 kertaa enemmän kuin perinteinen säästötili. 100 000 € saldolla se tarkoittaa vähintään noin 81 000 € enemmän tuottoa, joka muuten jäisi saamatta.
Suuret kuluttaja-alustat ja rahoituslaitokset siirtyvät internet-natiiveille kanaville
Viime kuukausien aikana koko rahoitusekosysteemissä on noussut esiin selkeä kaava. Kuluttaja-alustat, maksuverkot ja pankit siirtävät yhä enemmän ydinliiketoimintaansa digitaalisten eurojen ja dollareiden varaan.
Suuret kuluttajafintechit integroivat digitaalista käteistä suoraan arkiseen pankkikokemukseen. Revolut mahdollistaa nyt käyttäjilleen muuntamisen fiat-valuutan ja digitaalisten dollareiden välillä yksi yhteen -kurssilla sekä niiden käytön suoraan kortilla – jotain, minkä Rebind on toteuttanut jo pidemmän aikaa.
Samankaltainen muutos on nähtävissä Klarnalla, joka on vahvistanut suunnitelmansa lanseerata oma täysin katettu USD-vakaakolikkonsa. Painopiste on maksujen ja selvitysten parantamisessa rajojen yli tehokkaampaa infrastruktuuria käyttäen.
Maksuverkkotasolla Visa ja Mastercard ovat laajentaneet tukeaan transaktioiden selvittämiselle säänneltyjen digitaalisten eurojen ja dollareiden avulla. Selvitys on yksi rahoitusjärjestelmän varovaisimmista kerroksista, ja muutokset siellä viestivät ennemmin pitkän aikavälin luottamuksesta kuin kokeilusta. Rebindin Visa-debit-kortti hyötyy tästä.
Digitaalisesta käteisestä on tulossa osa myös tulovirtoja. YouTube sallii nyt yhteistyössä PayPalin kanssa sisällöntuottajien vastaanottaa maksunsa digitaalisina dollareina. Monille käyttäjille tämä on ensimmäinen kosketus internet-natiiviin rahaan, ilman että heidän tarvitsee hallita tai ymmärtää taustalla olevaa teknologiaa.
Myös perinteiset rahoituslaitokset liikkuvat samaan suuntaan. JPMorgan on lanseerannut tokenisoituja rahamarkkinarahastoja julkisissa lohkoketjuissa, mikä mahdollistaa tuttujen rahoitustuotteiden selvityksen moderneja kanavia pitkin. Euroopassa suuret pankit ja maksuverkot vievät eteenpäin euromääräisiä digitaalisen käteisen hankkeita MiCA-kehyksen alla, sovittaen yhteen sääntelyä ja infrastruktuuria samojen järjestelmien ympärille.
Yhdessä nämä kehityskulut osoittavat, miten rahoitusinfrastruktuuri kehittyy pinnan alla. Se, mikä aiemmin vaati räätälöityjä integraatioita ja teknistä asiantuntemusta, on muuttumassa osaksi tavanomaista rahoitustoimintaa.
Rebindin käyttäjille tämä tarjoaa hiljaisen vahvistuksen. Säästäminen internet-natiiveilla kanavilla on jo linjassa sen suunnan kanssa, johon kuluttaja-alustat, maksuverkot ja pankit ovat matkalla.
Yhteenveto
Digitaaliset eurot ja dollarit kasvavat nopeasti. Avoimet rahamarkkinat tarjoavat edelleen säästökorkoja, joita perinteiset järjestelmät eivät pysty vastaamaan. Samaan aikaan kuluttaja-alustat, maksuverkot ja pankit päivittävät infrastruktuuria, joka siirtää rahaa maailmanlaajuisesti.
Rebindin käyttäjät säästävät jo näillä moderneilla kanavilla. Se, mitä Klarnan, YouTuben, Visan ja JPMorganin kaltaiset yhtiöt ottavat nyt käyttöön, on sama taustalla oleva infrastruktuuri, joka pyörittää Rebindiä jo tänään.
Tämä asettaa Rebindin käyttäjät laajemman rahan toimintatavan murroksen etulinjaan. Ei trendejä jahtaamalla, vaan käyttämällä rahoitusinfrastruktuuria, josta on yhä enemmän tulossa uusi standardi.