Digitale euro og dollar skalerer
Digitale euro og dollar skalerer, og store forbrukerplattformer og finansinstitusjoner tar dem i bruk som kjerneinfrastruktur.
 Av Steven Figura··4 min lesetid
Markedsoppdateringer
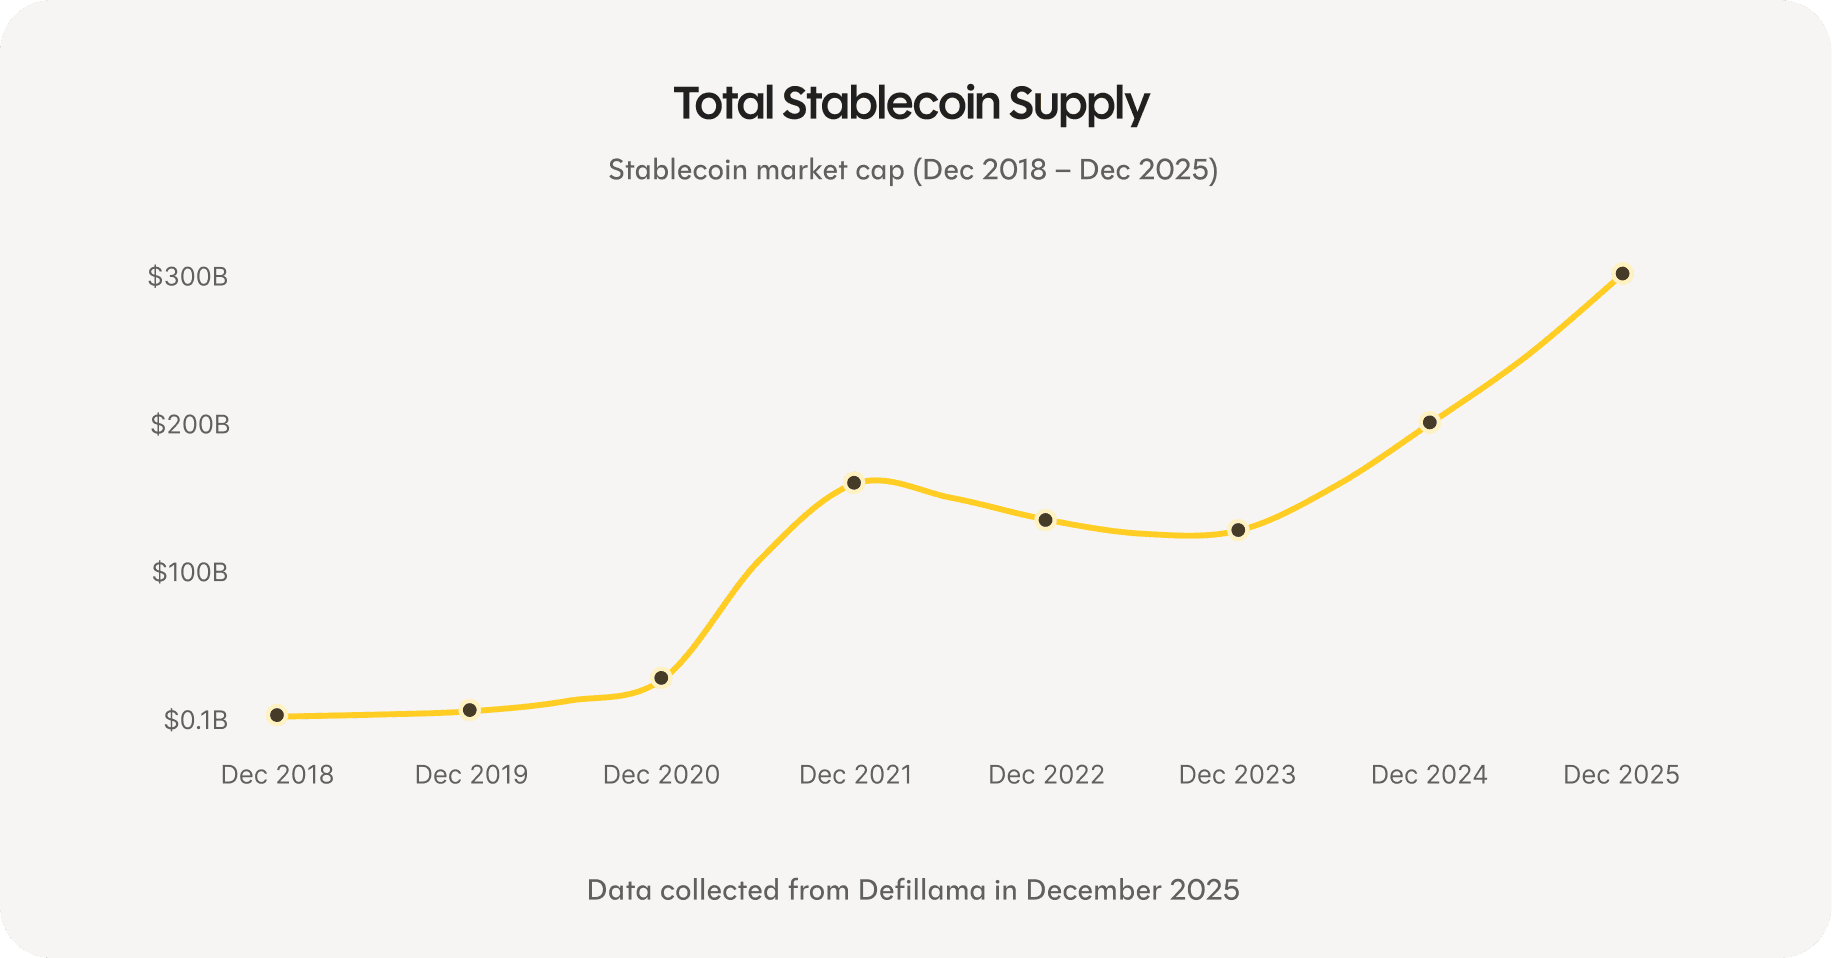
Mengden digitale euro og dollar i omløp fortsetter å øke.
Ferske markedsdata viser:
- Total stablecoin-mengde på rundt 310 milliarder dollar
- ~51 % vekst år over år
- ~13 % økning de siste 90 dagene
Etter hvert som volumene øker, blir disse digitale formene for kontanter mer likvide og mer dypt forankret i de finansielle systemene.
For sparere er dette viktig fordi spareprodukter bygget på disse skinnene, opererer kontinuerlig og globalt, uten å være begrenset av bankenes åpningstider eller fragmenterte systemer.
Sparerenter i markedet
| Produkt | EUR | USD |
|---|---|---|
| Tradisjonell sparekonto | 0,75 % | 0,01 % |
| Revolut Sparing | 1,18 % | 2,43 % |
| Åpne pengemarkeder (snitt) | 1,9 % | 5,3 % |
| Rebind | 3,45 % | 4,52 % |
Hva dette viser akkurat nå
Over 20 år kan sparing med Rebind gi 5 ganger mer enn en tradisjonell sparekonto. På en saldo på 100 000 €, utgjør det minst rundt 81 000 € mer i avkastning som ellers ville gått tapt.
Store forbrukerplattformer og finansinstitusjoner flytter over til internett-native skinner
I løpet av de siste månedene har et tydelig mønster vokst frem i hele det finansielle økosystemet. Forbrukerplattformer, betalingsnettverk og banker flytter i økende grad kjernevirksomheten sin over til digitale euro og dollar.
Store forbrukerrettede fintech-selskaper integrerer digitale kontanter direkte i hverdagslige bankopplevelser. Revolut lar nå brukere veksle mellom fiat og digitale dollar til én-til-én-kurs, og bruke dem direkte med kort — noe Rebind allerede har hatt en god stund.
Et lignende skifte ses hos Klarna, som har bekreftet planer om å lansere sin egen fullt sikrede USD-stablecoin. Fokuset her er på å forbedre hvordan betalinger og oppgjør fungerer på tvers av landegrenser, ved hjelp av mer effektiv infrastruktur.
På betalingsnettverksnivå har Visa og Mastercard utvidet støtten for å gjøre opp transaksjoner med regulerte digitale euro og dollar. Oppgjør er et av de mest konservative lagene i det finansielle systemet, og endringer her signaliserer som regel langsiktig tillit snarere enn eksperimentering. Rebinds Visa-debetkort drar nytte av dette.
Digitale kontanter blir også en del av inntektsstrømmer. YouTube, i samarbeid med PayPal, lar nå skapere motta utbetalinger i digitale dollar. For mange brukere er dette deres første møte med internett-native penger, uten å måtte forstå eller håndtere den underliggende teknologien.
Tradisjonelle finansinstitusjoner beveger seg i samme retning. JPMorgan har lansert tokeniserte pengemarkedsfond på offentlige blokkjeder, slik at kjente finansprodukter kan gjøres opp på moderne skinner. I Europa driver store banker og betalingsnettverk frem initiativer for eurodenominerte digitale kontanter under MiCA-rammeverket, og samkjører regelverk og infrastruktur rundt de samme systemene.
Samlet sett viser denne utviklingen hvordan finansiell infrastruktur endrer seg under overflaten. Det som tidligere krevde skreddersydde integrasjoner og teknisk ekspertise, blir nå en del av standard finansiell drift.
For Rebind-brukere er dette en stille bekreftelse. Å spare på internett-native skinner er allerede på linje med retningen forbrukerplattformer, betalingsnettverk og banker beveger seg mot.
Oppsummert
Digitale euro og dollar skalerer raskt. Åpne pengemarkeder fortsetter å tilby sparerenter som tradisjonelle systemer sliter med å matche. Samtidig oppgraderer forbrukerplattformer, betalingsnettverk og banker infrastrukturen som flytter penger globalt.
Rebind-brukere sparer allerede på disse moderne skinnene. Det som nå tas i bruk av selskaper som Klarna, YouTube, Visa og JPMorgan, er den samme underliggende infrastrukturen som driver Rebind i dag.
Dette plasserer Rebind-brukere i front av et bredere skifte i hvordan penger fungerer. Ikke ved å jage trender, men ved å bruke finansiell infrastruktur som i økende grad blir den nye standarden.