Digitale euro's en dollars schalen op
Digitale euro's en dollars schalen op, en grote consumentenplatformen en financiële instellingen nemen ze op als kerninfrastructuur.
 Door Steven Figura··3 min. leestijd
Marktupdate
De hoeveelheid digitale euro's en dollars in omloop blijft toenemen.
Recente marktcijfers laten zien:
- Totale stablecoin-voorraad van ongeveer 310 miljard dollar
- ~51% groei op jaarbasis
- ~13% toename in de afgelopen 90 dagen
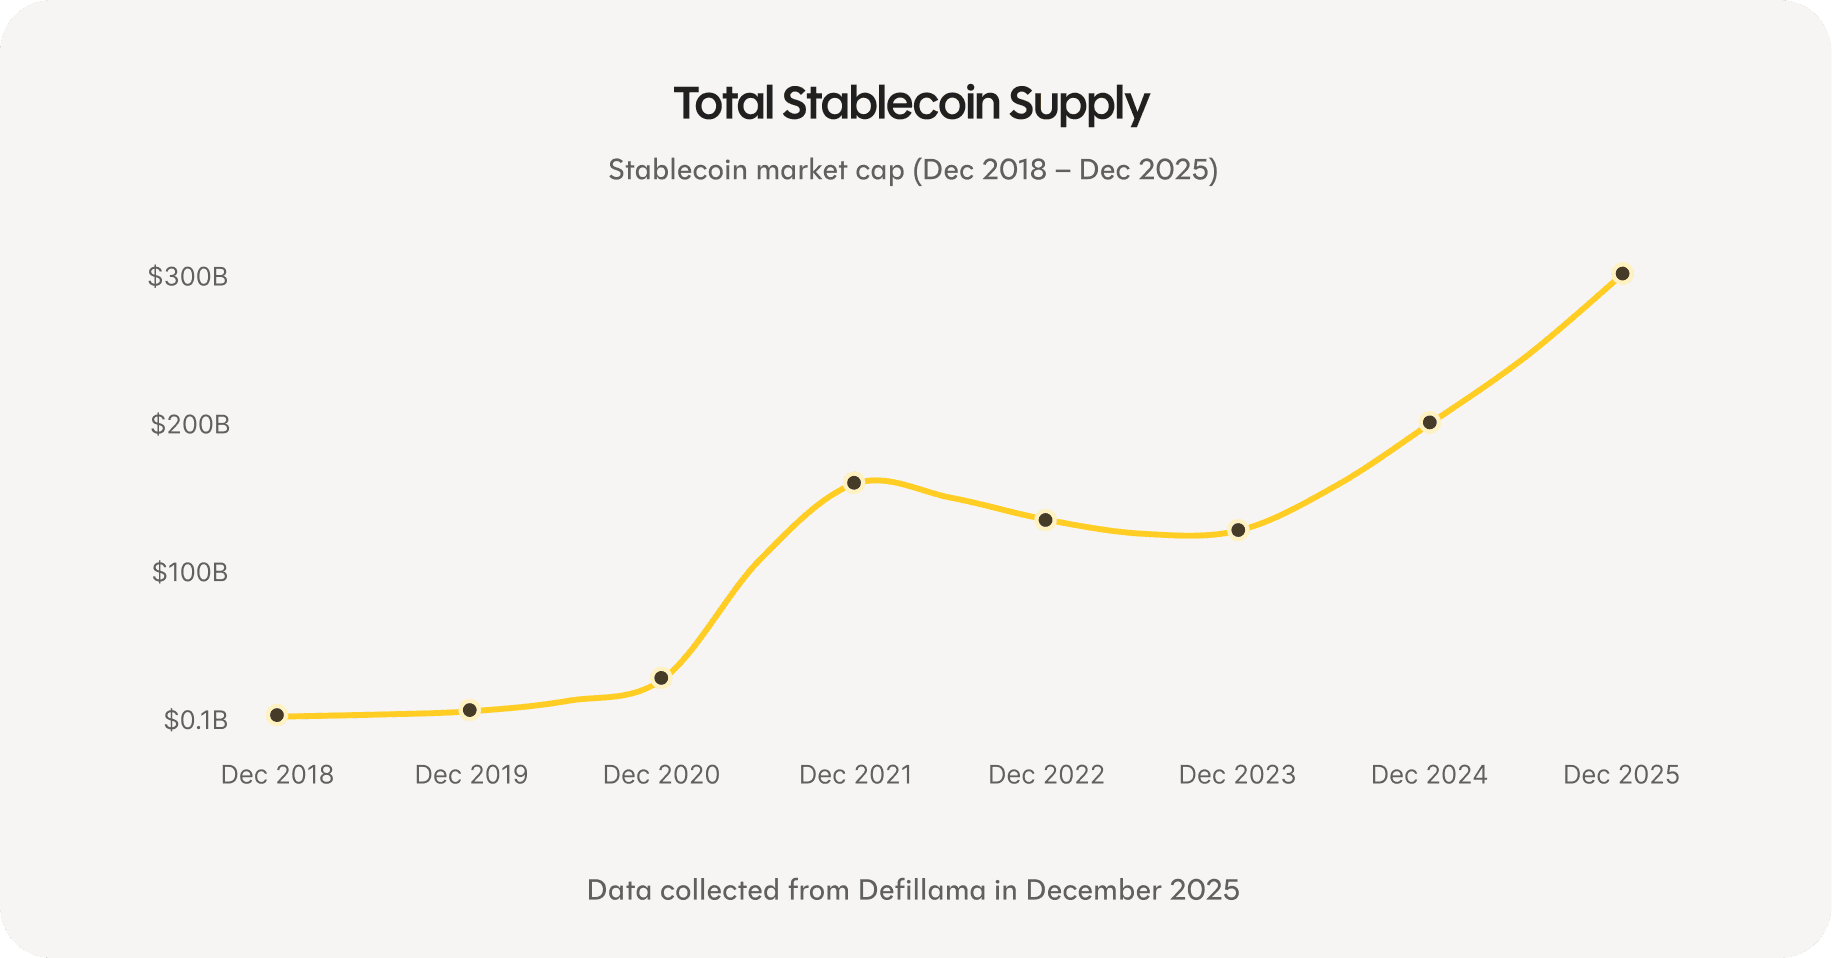
Naarmate de volumes toenemen, worden deze digitale vormen van contant geld liquider en steviger verankerd in financiële systemen.
Voor spaarders is dit belangrijk, omdat spaarproducten die op deze infrastructuur zijn gebouwd continu en wereldwijd functioneren, zonder beperkt te worden door bankopeningstijden of versnipperde systemen.
Spaarrentes in de markt
| Product | EUR | USD |
|---|---|---|
| Traditionele spaarrekening | 0,75% | 0,01% |
| Revolut Sparen | 1,18% | 2,43% |
| Open geldmarkten (gem.) | 1,9% | 5,3% |
| Rebind | 3,45% | 4,52% |
Wat dit nu laat zien
Over 20 jaar kan sparen met Rebind 5x meer opleveren dan een traditionele spaarrekening. Bij een saldo van 100.000 € is dat minstens ongeveer 81.000 € meer aan opbrengsten die anders zouden zijn misgelopen.
Grote consumentenplatformen en financiële instellingen stappen over op internet-native infrastructuur
De afgelopen maanden is een duidelijk patroon zichtbaar geworden binnen het financiële ecosysteem. Consumentenplatformen, betaalnetwerken en banken verplaatsen steeds meer kernactiviteiten naar digitale euro's en dollars.
Grote consumentenfintechs integreren digitaal contant geld rechtstreeks in alledaagse bankervaringen. Revolut laat gebruikers nu tegen een één-op-één koers wisselen tussen fiatvaluta en digitale dollars, en die direct met een kaart uitgeven — iets wat Rebind al een tijdje eerder had geïmplementeerd.
Een vergelijkbare verschuiving is te zien bij Klarna, dat plannen heeft bevestigd om een eigen, volledig gedekte USD-stablecoin te lanceren. De focus ligt hier op het verbeteren van grensoverschrijdende betalingen en afwikkeling, via efficiëntere infrastructuur.
Op het niveau van betaalnetwerken hebben Visa en Mastercard hun ondersteuning uitgebreid voor het afwikkelen van transacties met gereguleerde digitale euro's en dollars. Afwikkeling is een van de meest conservatieve lagen van het financiële systeem, en veranderingen hierin duiden eerder op vertrouwen op lange termijn dan op experimenteren. De Visa-betaalpas van Rebind profiteert hiervan.
Digitaal contant geld wordt ook steeds vaker onderdeel van inkomstenstromen. YouTube staat, in samenwerking met PayPal, creators nu toe om uitbetalingen in digitale dollars te ontvangen. Voor veel gebruikers is dit hun eerste kennismaking met internet-native geld, zonder dat ze de onderliggende technologie hoeven te beheren of te begrijpen.
Traditionele financiële instellingen bewegen in dezelfde richting. JPMorgan heeft getokeniseerde geldmarktfondsen gelanceerd op publieke blockchains, waardoor vertrouwde financiële producten kunnen worden afgewikkeld via moderne infrastructuur. In Europa werken grote banken en betaalnetwerken aan initiatieven voor digitaal geld in euro's onder het MiCA-kader, waarmee regelgeving en infrastructuur op elkaar worden afgestemd.
Samen laten deze ontwikkelingen zien hoe de financiële infrastructuur onder de oppervlakte verandert. Wat ooit maatwerkintegraties en technische expertise vereiste, wordt nu onderdeel van standaard financiële bedrijfsvoering.
Voor Rebind-gebruikers is dit een stille bevestiging. Sparen op internet-native infrastructuur sluit nu al aan bij de richting die consumentenplatformen, betaalnetwerken en banken inslaan.
Alles samengevat
Digitale euro's en dollars schalen snel op. Open geldmarkten blijven spaarrentes bieden waar traditionele systemen moeite mee hebben om te evenaren. Tegelijkertijd vernieuwen consumentenplatformen, betaalnetwerken en banken de infrastructuur waarmee geld wereldwijd wordt verplaatst.
Rebind-gebruikers sparen al op deze moderne infrastructuur. Wat nu wordt overgenomen door bedrijven als Klarna, YouTube, Visa en JPMorgan, is dezelfde onderliggende infrastructuur die Rebind vandaag aandrijft.
Dat plaatst Rebind-gebruikers voorop in een bredere verschuiving in hoe geld werkt. Niet door trends achterna te jagen, maar door financiële infrastructuur te gebruiken die steeds meer de nieuwe standaard wordt.