Cyfrowe euro i dolary rosną w skali
Cyfrowe euro i dolary rosną w skali, a duże platformy konsumenckie i instytucje finansowe przyjmują je jako kluczową infrastrukturę.
 Autor: Steven Figura··3 min czytania
Aktualizacje rynkowe
Ilość cyfrowych euro i dolarów w obiegu wciąż rośnie.
Najnowsze dane rynkowe pokazują:
- Łączna podaż stablecoinów na poziomie około 310 miliardów dolarów
- wzrost o ~51% rok do roku
- wzrost o ~13% w ciągu ostatnich 90 dni
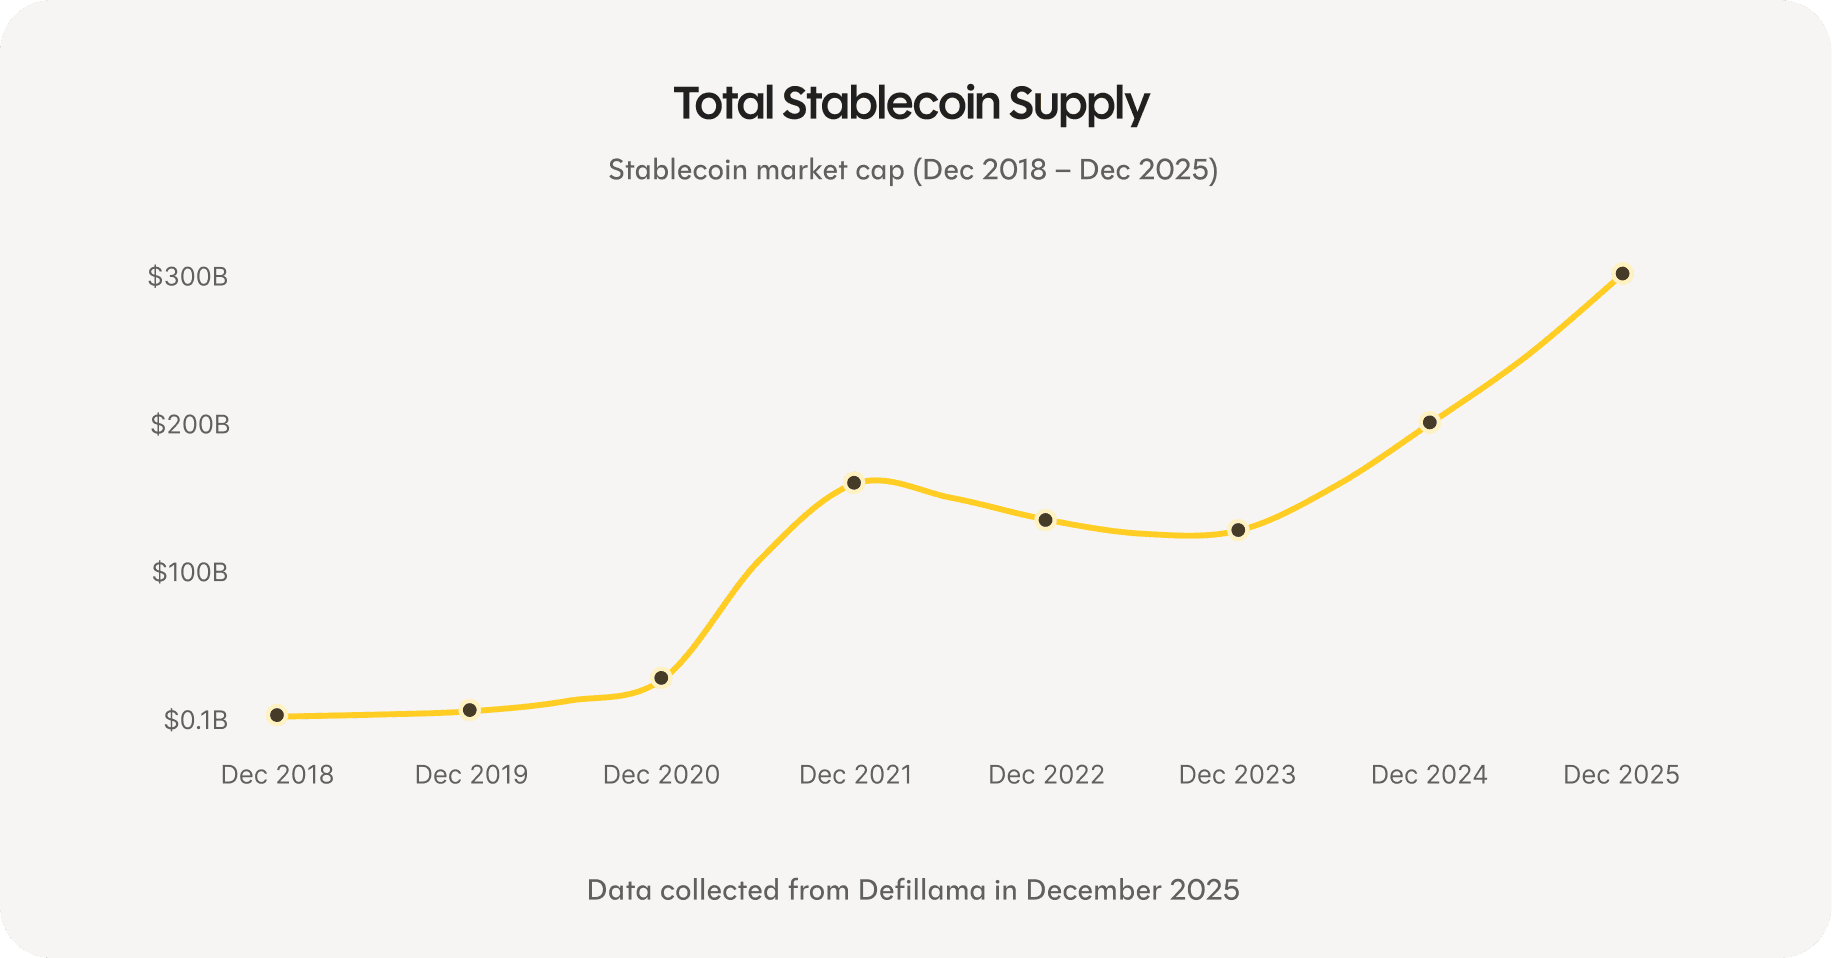
Wraz ze wzrostem wolumenów te cyfrowe formy gotówki stają się bardziej płynne i coraz głębiej zakorzenione w systemach finansowych.
Dla oszczędzających ma to znaczenie, ponieważ produkty oszczędnościowe zbudowane na tej infrastrukturze działają nieprzerwanie i globalnie, bez ograniczeń wynikających z godzin pracy banków czy rozdrobnionych systemów.
Oprocentowanie oszczędności na rynku
| Produkt | EUR | USD |
|---|---|---|
| Tradycyjne konto oszczędnościowe | 0,75% | 0,01% |
| Oszczędności Revolut | 1,18% | 2,43% |
| Otwarte rynki pieniężne (śr.) | 1,9% | 5,3% |
| Rebind | 3,45% | 4,52% |
Co to oznacza już teraz
W ciągu 20 lat oszczędzanie z Rebind może przynieść 5 razy więcej niż tradycyjne konto oszczędnościowe. Przy saldzie 100 tys. €, to co najmniej około 81 tys. € więcej zarobku, który w innym przypadku zostałby utracony.
Duże platformy konsumenckie i instytucje finansowe przechodzą na natywnie internetową infrastrukturę
W ostatnich miesiącach w całym ekosystemie finansowym pojawił się wyraźny wzorzec. Platformy konsumenckie, sieci płatnicze i banki coraz częściej przenoszą swoją kluczową działalność finansową na cyfrowe euro i dolary.
Duże fintechy konsumenckie integrują cyfrową gotówkę bezpośrednio z codziennym korzystaniem z bankowości. Revolut umożliwia teraz użytkownikom wymianę między walutą fiducjarną a cyfrowymi dolarami w stosunku 1:1 oraz wydawanie ich bezpośrednio kartą — coś, co Rebind wdrożył już jakiś czas temu.
Podobną zmianę widać u Klarny, która potwierdziła plany uruchomienia własnego, w pełni zabezpieczonego stablecoina w USD. Nacisk kładziony jest tu na usprawnienie transgranicznych płatności i rozliczeń dzięki bardziej efektywnej infrastrukturze.
Na poziomie sieci płatniczych Visa i Mastercard rozszerzyły wsparcie dla rozliczania transakcji przy użyciu regulowanych cyfrowych euro i dolarów. Rozliczenia to jedna z najbardziej konserwatywnych warstw systemu finansowego, a zmiany na tym poziomie zwykle świadczą o długoterminowym zaufaniu, a nie o eksperymentowaniu. Korzysta na tym również karta debetowa Visa oferowana przez Rebind.
Cyfrowa gotówka staje się też częścią przepływów dochodów. YouTube, we współpracy z PayPal, umożliwia teraz twórcom otrzymywanie wypłat w cyfrowych dolarach. Dla wielu użytkowników jest to pierwszy kontakt z natywnie internetowym pieniądzem, bez konieczności zarządzania leżącą u jego podstaw technologią czy jej rozumienia.
Tradycyjne instytucje finansowe podążają w tym samym kierunku. JPMorgan uruchomił tokenizowane fundusze rynku pieniężnego na publicznych blockchainach, umożliwiając rozliczanie znanych produktów finansowych na nowoczesnej infrastrukturze. W Europie duże banki i sieci płatnicze rozwijają inicjatywy związane z cyfrową gotówką denominowaną w euro w ramach regulacji MiCA, dostosowując przepisy i infrastrukturę do tych samych systemów.
Łącznie te wydarzenia pokazują, jak infrastruktura finansowa ewoluuje pod powierzchnią. To, co kiedyś wymagało indywidualnych integracji i wiedzy technicznej, staje się częścią standardowych operacji finansowych.
Dla użytkowników Rebind to ciche potwierdzenie słuszności obranej drogi. Oszczędzanie na natywnie internetowej infrastrukturze jest już zgodne z kierunkiem, w którym zmierzają platformy konsumenckie, sieci płatnicze i banki.
Podsumowanie
Cyfrowe euro i dolary rosną w szybkim tempie. Otwarte rynki pieniężne wciąż oferują oprocentowanie oszczędności, któremu trudno dorównać tradycyjnym systemom. Jednocześnie platformy konsumenckie, sieci płatnicze i banki modernizują infrastrukturę, która przesuwa pieniądze na całym świecie.
Użytkownicy Rebind już teraz oszczędzają, korzystając z tej nowoczesnej infrastruktury. To, co obecnie wdrażają firmy takie jak Klarna, YouTube, Visa czy JPMorgan, to ta sama infrastruktura, na której działa dziś Rebind.
To stawia użytkowników Rebind w awangardzie szerszej zmiany w sposobie funkcjonowania pieniądza. Nie dzięki podążaniu za trendami, lecz dzięki korzystaniu z infrastruktury finansowej, która coraz wyraźniej staje się nowym standardem.