Euro și dolari digitali sunt în plină expansiune
Euro și dolari digitali sunt în plină expansiune, iar marile platforme de consum și instituții financiare îi adoptă ca infrastructură fundamentală.
 De Steven Figura··4 min de citit
Actualizări de piață
Cantitatea de euro și dolari digitali aflați în circulație continuă să crească.
Datele recente de piață arată:
- Oferta totală de stablecoins de aproximativ 310 miliarde de dolari
- creștere anuală de ~51%
- creștere de ~13% în ultimele 90 de zile
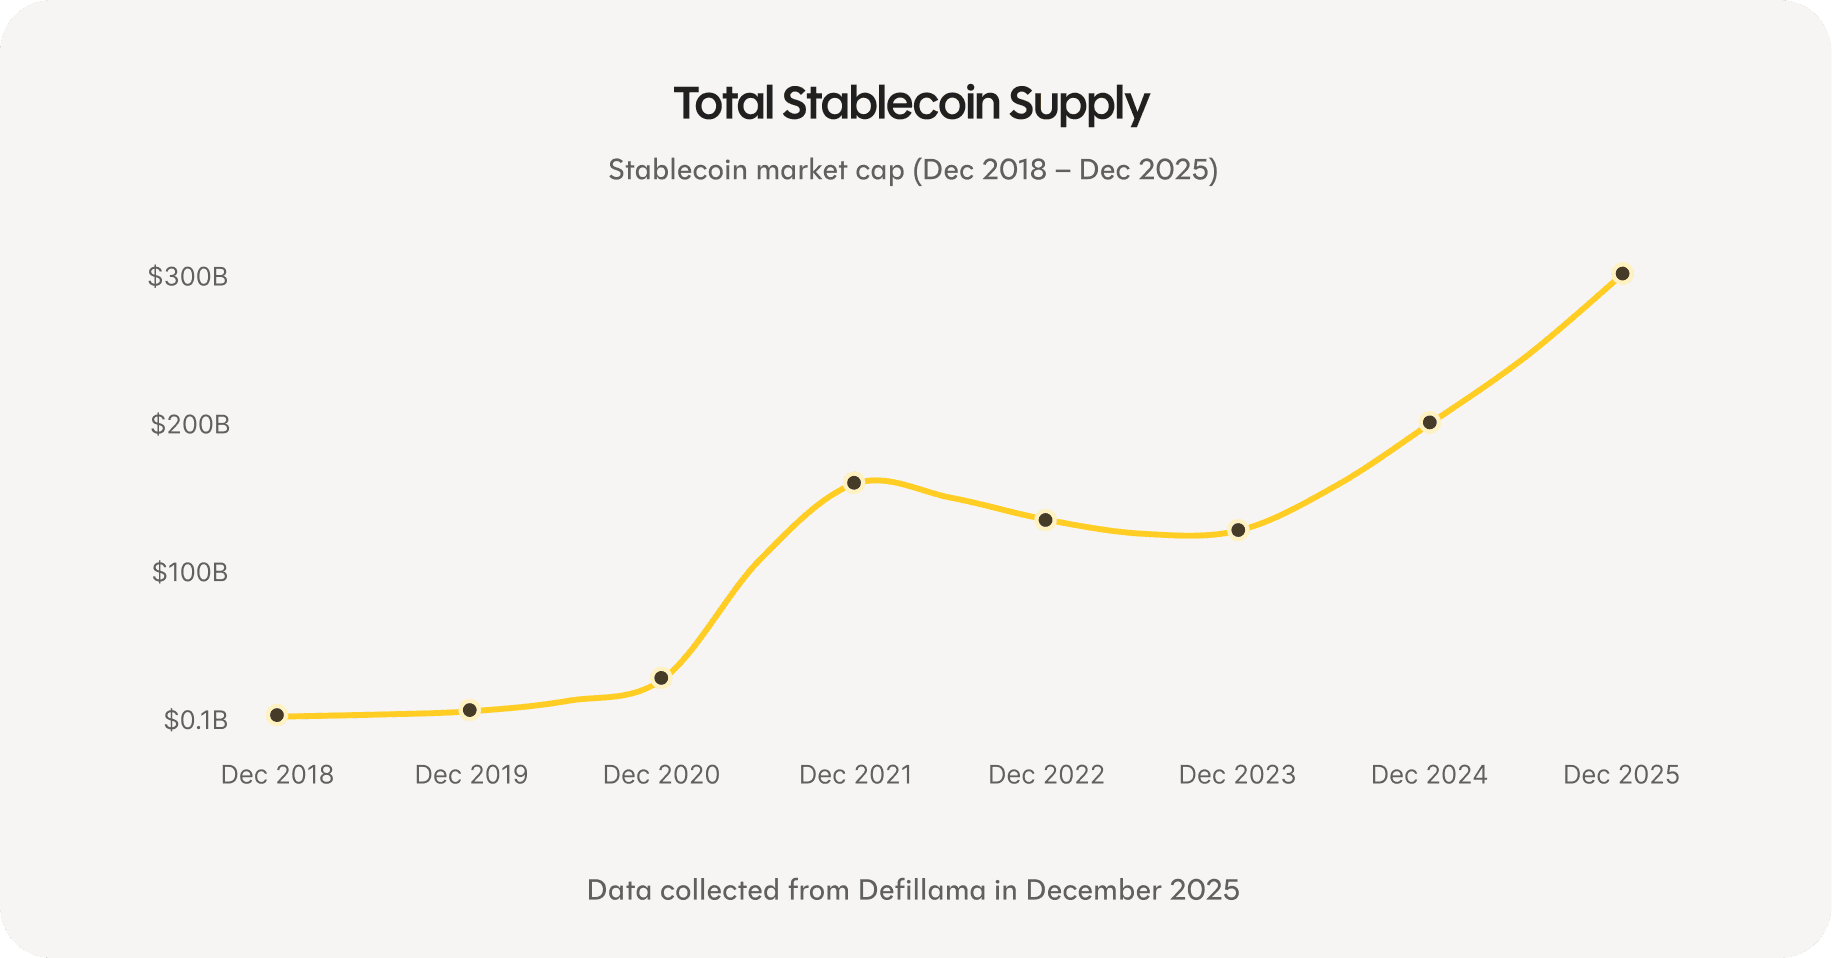
Pe măsură ce volumele cresc, aceste forme digitale de numerar devin mai lichide și mai bine integrate în sistemele financiare.
Pentru cei care economisesc, acest lucru contează pentru că produsele de economisire construite pe aceste rețele funcționează continuu și global, fără să fie limitate de programul băncilor sau de sisteme fragmentate.
Ratele de economisire pe piață
| Produs | EUR | USD |
|---|---|---|
| Cont de economii tradițional | 0,75% | 0,01% |
| Economii Revolut | 1,18% | 2,43% |
| Piețe monetare deschise (medie) | 1,9% | 5,3% |
| Rebind | 3,45% | 4,52% |
Ce arată asta chiar acum
În 20 de ani, economisirea cu Rebind poate aduce de 5 ori mai mult decât un cont de economii tradițional. La un sold de 100.000€, asta înseamnă cel puțin 81.000€ în plus în câștiguri, care altfel ar fi fost pierdute.
Marile platforme de consum și instituții financiare se mută pe rețele native internetului
În ultimele luni, în tot ecosistemul financiar a apărut un tipar clar. Platformele de consum, rețelele de plăți și băncile își mută tot mai mult activitatea financiară de bază pe euro și dolari digitali.
Marile fintech-uri de consum integrează banii digitali direct în experiențele bancare de zi cu zi. Revolut le permite acum utilizatorilor să convertească între monedă fiat și dolari digitali la o rată de 1 la 1 și să îi cheltuiască direct prin card, lucru pe care Rebind îl are implementat deja de ceva vreme.
O schimbare similară se observă la Klarna, care a confirmat planuri de a lansa propriul stablecoin în USD, integral garantat. Aici, accentul cade pe îmbunătățirea modului în care funcționează plățile și decontările transfrontaliere, folosind o infrastructură mai eficientă.
La nivelul rețelelor de plăți, Visa și Mastercard și-au extins suportul pentru decontarea tranzacțiilor folosind euro și dolari digitali reglementați. Decontarea este unul dintre cele mai prudente straturi ale sistemului financiar, iar schimbările de aici tind să semnaleze încredere pe termen lung, nu experimentare. Cardul de debit Visa al Rebind beneficiază de acest lucru.
Banii digitali devin, de asemenea, parte din fluxurile de venituri. YouTube, în parteneriat cu PayPal, le permite acum creatorilor să primească plăți în dolari digitali. Pentru mulți utilizatori, aceasta este prima lor interacțiune cu banii nativi internetului, fără să fie nevoie să gestioneze sau să înțeleagă tehnologia din spate.
Instituțiile financiare tradiționale se mișcă în aceeași direcție. JPMorgan a lansat fonduri de piață monetară tokenizate pe blockchain-uri publice, permițând produselor financiare consacrate să se deconteze pe rețele moderne. În Europa, marile bănci și rețele de plăți avansează inițiative de bani digitali denominați în euro sub cadrul MiCA, aliniind reglementarea și infrastructura în jurul acelorași sisteme.
Luate împreună, aceste evoluții arată cum se transformă infrastructura financiară sub suprafață. Ceea ce odinioară cerea integrări dedicate și expertiză tehnică devine parte din operațiunile financiare standard.
Pentru utilizatorii Rebind, asta oferă o confirmare discretă. Economisirea pe rețele native internetului este deja aliniată cu direcția în care se îndreaptă platformele de consum, rețelele de plăți și băncile.
Recapitulare
Euro și dolarii digitali sunt în plină expansiune. Piețele monetare deschise continuă să ofere rate de economisire pe care sistemele tradiționale greu le pot egala. În același timp, platformele de consum, rețelele de plăți și băncile își modernizează infrastructura care mută banii la nivel global.
Utilizatorii Rebind economisesc deja pe aceste rețele moderne. Ceea ce este acum adoptat de companii precum Klarna, YouTube, Visa și JPMorgan este aceeași infrastructură fundamentală care alimentează Rebind astăzi.
Asta îi plasează pe utilizatorii Rebind în prima linie a unei schimbări mai ample în modul în care funcționează banii. Nu prin a urmări tendințele, ci prin a folosi o infrastructură financiară care devine tot mai mult noul standard.