Digitálne eurá a doláre naberajú na sile
Digitálne eurá a doláre naberajú na sile a veľké spotrebiteľské platformy aj finančné inštitúcie si ich osvojujú ako kľúčovú infraštruktúru.
 Autor: Steven Figura··3 min čítania
Prehľad trhu
Množstvo digitálnych eur a dolárov v obehu naďalej rastie.
Najnovšie trhové dáta ukazujú:
- Celková ponuka stablecoinov na úrovni približne 310 miliárd dolárov
- približne 51 % medziročný rast
- približne 13 % nárast za posledných 90 dní
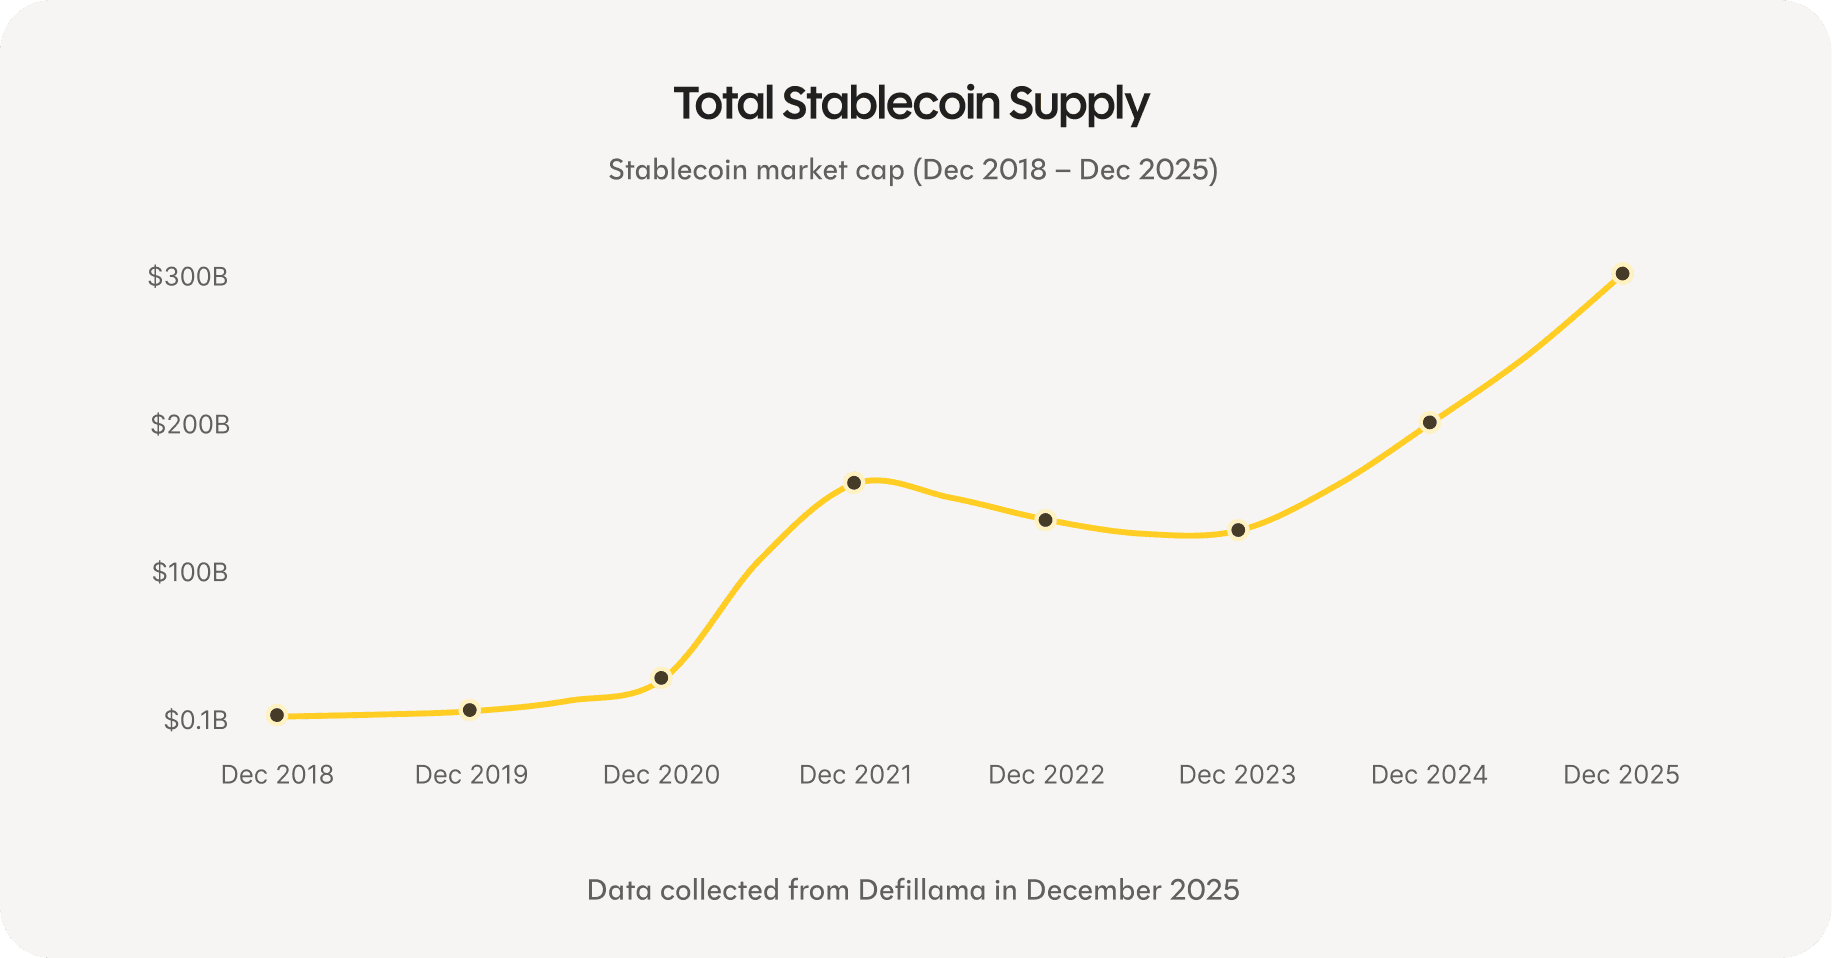
S rastúcimi objemami sa tieto digitálne formy hotovosti stávajú likvidnejšími a hlbšie zakorenenými vo finančných systémoch.
Pre sporiteľov je to dôležité, pretože sporiace produkty postavené na tejto infraštruktúre fungujú nepretržite a globálne, bez obmedzenia bankovými hodinami či roztrieštenými systémami.
Sporiace sadzby naprieč trhom
| Produkt | EUR | USD |
|---|---|---|
| Tradičný sporiaci účet | 0,75 % | 0,01 % |
| Sporenie Revolut | 1,18 % | 2,43 % |
| Otvorené peňažné trhy (priemer) | 1,9 % | 5,3 % |
| Rebind | 3,45 % | 4,52 % |
Čo z toho vyplýva práve teraz
Za 20 rokov môže sporenie s Rebindom priniesť až 5-krát viac než tradičný sporiaci účet. Pri zostatku 100-tisíc € to predstavuje minimálne zhruba 81-tisíc € navyše, o ktoré by si inak prišiel.
Veľké spotrebiteľské platformy a finančné inštitúcie prechádzajú na internetovo natívnu infraštruktúru
Za posledné mesiace sa naprieč finančným ekosystémom vykryštalizoval jasný vzorec. Spotrebiteľské platformy, platobné siete a banky čoraz viac presúvajú svoju kľúčovú finančnú aktivitu na digitálne eurá a doláre.
Veľké spotrebiteľské fintech firmy integrujú digitálnu hotovosť priamo do bežného bankového zážitku. Revolut teraz umožňuje používateľom konvertovať medzi fiat menou a digitálnymi dolármi v pomere 1:1 a míňať ich priamo kartou – niečo, čo má Rebind implementované už dlhší čas.
Podobný posun vidno aj u Klarny, ktorá potvrdila plány na spustenie vlastného plne krytého USD stablecoinu. Cieľom je zlepšiť fungovanie cezhraničných platieb a zúčtovania pomocou efektívnejšej infraštruktúry.
Na úrovni platobných sietí rozšírili Visa a Mastercard podporu zúčtovania transakcií pomocou regulovaných digitálnych eur a dolárov. Zúčtovanie patrí medzi najkonzervatívnejšie vrstvy finančného systému a zmeny na tejto úrovni zvyčajne signalizujú dlhodobú dôveru, nie experimentovanie. Z toho profituje aj debetná karta Visa od Rebindu.
Digitálna hotovosť sa stáva aj súčasťou príjmových tokov. YouTube v spolupráci s PayPalom teraz umožňuje tvorcom prijímať výplaty v digitálnych dolároch. Pre mnohých používateľov ide o prvý kontakt s internetovo natívnymi peniazmi, bez potreby spravovať alebo rozumieť podkladovej technológii.
Rovnakým smerom sa uberajú aj tradičné finančné inštitúcie. JPMorgan spustil tokenizované fondy peňažného trhu na verejných blockchainoch, vďaka čomu sa známe finančné produkty môžu zúčtovávať na modernej infraštruktúre. V Európe zase veľké banky a platobné siete posúvajú iniciatívy okolo digitálnej hotovosti v eurách v rámci rámca MiCA, čím zosúlaďujú reguláciu a infraštruktúru v rovnakých systémoch.
Spolu tieto vývojové trendy ukazujú, ako sa finančná infraštruktúra mení pod povrchom. To, čo kedysi vyžadovalo špecifické integrácie a technickú odbornosť, sa stáva súčasťou štandardnej finančnej prevádzky.
Pre používateľov Rebindu je to tiché potvrdenie. Sporenie na internetovo natívnej infraštruktúre je už v súlade so smerom, ktorým sa uberajú spotrebiteľské platformy, platobné siete aj banky.
Zhrnutie
Digitálne eurá a doláre naberajú na sile rýchlym tempom. Otvorené peňažné trhy naďalej ponúkajú sporiace sadzby, ktorým sa tradičné systémy len ťažko dokážu priblížiť. Zároveň spotrebiteľské platformy, platobné siete aj banky modernizujú infraštruktúru, ktorá presúva peniaze po celom svete.
Používatelia Rebindu už dnes sporia na tejto modernej infraštruktúre. To, čo si dnes osvojujú firmy ako Klarna, YouTube, Visa či JPMorgan, je tá istá podkladová infraštruktúra, na ktorej Rebind funguje už dnes.
Vďaka tomu sú používatelia Rebindu na čele širšej zmeny toho, ako peniaze fungujú. Nie tým, že by naháňali trendy, ale tým, že využívajú finančnú infraštruktúru, ktorá sa čoraz viac stáva novým štandardom.