Digitala euro och dollar skalar upp
Digitala euro och dollar skalar upp, och stora konsumentplattformar och finansinstitut tar dem i bruk som central infrastruktur.
 Av Steven Figura··4 min läsning
Marknadsuppdateringar
Mängden digitala euro och dollar i omlopp fortsätter att öka.
Ny marknadsdata visar:
- Det totala utbudet av stablecoins ligger på cirka 310 miljarder dollar
- ~51 % tillväxt år över år
- ~13 % ökning under de senaste 90 dagarna
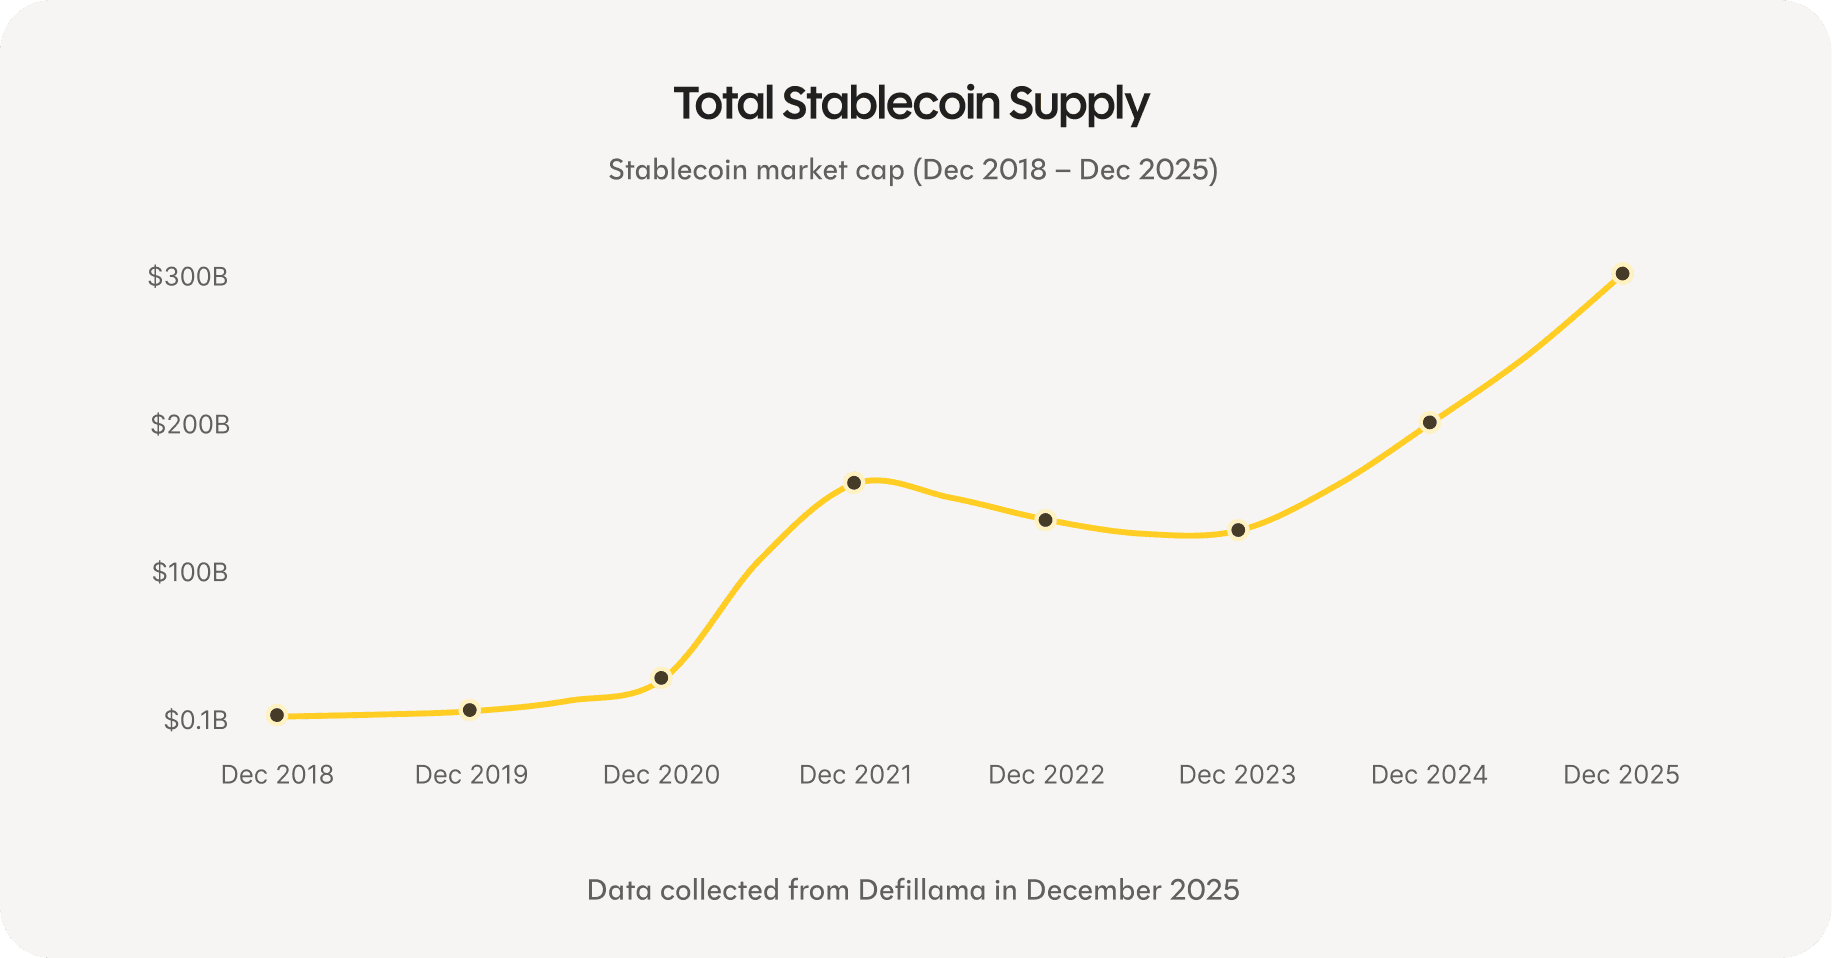
I takt med att volymerna ökar blir dessa digitala kontantformer mer likvida och djupare integrerade i finansiella system.
För sparare spelar det här roll eftersom sparprodukter byggda på dessa skenor fungerar kontinuerligt och globalt, utan att begränsas av banktider eller fragmenterade system.
Sparräntor på marknaden
| Produkt | EUR | USD |
|---|---|---|
| Traditionellt sparkonto | 0,75 % | 0,01 % |
| Revolut sparande | 1,18 % | 2,43 % |
| Öppna penningmarknader (snitt) | 1,9 % | 5,3 % |
| Rebind | 3,45 % | 4,52 % |
Vad det här visar just nu
Över 20 år kan sparande med Rebind ge 5 gånger mer än ett traditionellt sparkonto. På ett saldo på 100 000 € motsvarar det minst ungefär 81 000 € mer i avkastning som annars hade gått förlorad.
Stora konsumentplattformar och finansinstitut flyttar över till internetnativa skenor
Under de senaste månaderna har ett tydligt mönster vuxit fram i hela det finansiella ekosystemet. Konsumentplattformar, betalningsnätverk och banker flyttar i allt högre grad central finansiell aktivitet till digitala euro och dollar.
Stora konsumentfintechbolag integrerar digitala kontanter direkt i vardagliga bankupplevelser. Revolut låter nu användare växla mellan fiat och digitala dollar till en en-till-en-kurs och spendera dem direkt via kort — något Rebind redan har erbjudit ett tag.
Ett liknande skifte syns hos Klarna, som har bekräftat planer på att lansera sin egen fullt backade USD-stablecoin. Fokus här ligger på att förbättra hur betalningar och avvecklingar fungerar över gränserna, med hjälp av effektivare infrastruktur.
På betalningsnätverksnivå har Visa och Mastercard utökat stödet för att avveckla transaktioner med reglerade digitala euro och dollar. Avveckling är ett av de mest konservativa lagren i det finansiella systemet, och förändringar här signalerar ofta långsiktigt förtroende snarare än experimenterande. Rebinds Visa-kort drar nytta av det här.
Digitala kontanter blir också en del av inkomstflöden. YouTube, i partnerskap med PayPal, låter nu skapare ta emot utbetalningar i digitala dollar. För många användare är det här deras första kontakt med internetnativa pengar, utan att behöva hantera eller förstå den underliggande tekniken.
Traditionella finansinstitut rör sig i samma riktning. JPMorgan har lanserat tokeniserade penningmarknadsfonder på publika blockkedjor, vilket gör att välkända finansiella produkter kan avvecklas på moderna skenor. I Europa driver stora banker och betalningsnätverk på initiativ för eurodenominerade digitala kontanter inom ramen för MiCA-regelverket, vilket gör att reglering och infrastruktur samordnas kring samma system.
Sammantaget visar de här utvecklingarna hur den finansiella infrastrukturen förändras under ytan. Det som tidigare krävde skräddarsydda integrationer och teknisk expertis blir en del av den finansiella standardverksamheten.
För Rebinds användare ger det här en tyst bekräftelse. Att spara på internetnativa skenor ligger redan i linje med den riktning konsumentplattformar, betalningsnätverk och banker rör sig mot.
Sammanfattningsvis
Digitala euro och dollar skalar snabbt upp. Öppna penningmarknader fortsätter att erbjuda sparräntor som traditionella system har svårt att matcha. Samtidigt uppgraderar konsumentplattformar, betalningsnätverk och banker infrastrukturen som flyttar pengar globalt.
Rebinds användare sparar redan på de här moderna skenorna. Det som nu tas i bruk av företag som Klarna, YouTube, Visa och JPMorgan är samma underliggande infrastruktur som driver Rebind idag.
Det placerar Rebinds användare i frontlinjen av ett bredare skifte i hur pengar fungerar. Inte genom att jaga trender, utan genom att använda finansiell infrastruktur som i allt högre grad blir den nya standarden.