Terjednek a digitális eurók és dollárok
A digitális eurók és dollárok gyors ütemben terjednek, és a nagy fogyasztói platformok, valamint pénzügyi intézmények alapinfrastruktúraként vezetik be őket.
 Írta: Steven Figura··4 perces olvasás
Piaci frissítések
A forgalomban lévő digitális eurók és dollárok mennyisége továbbra is növekszik.
A legutóbbi piaci adatok szerint:
- a stablecoinok teljes kibocsátott mennyisége körülbelül 310 milliárd dollár
- kb. 51%-os éves növekedés
- kb. 13%-os növekedés az elmúlt 90 napban
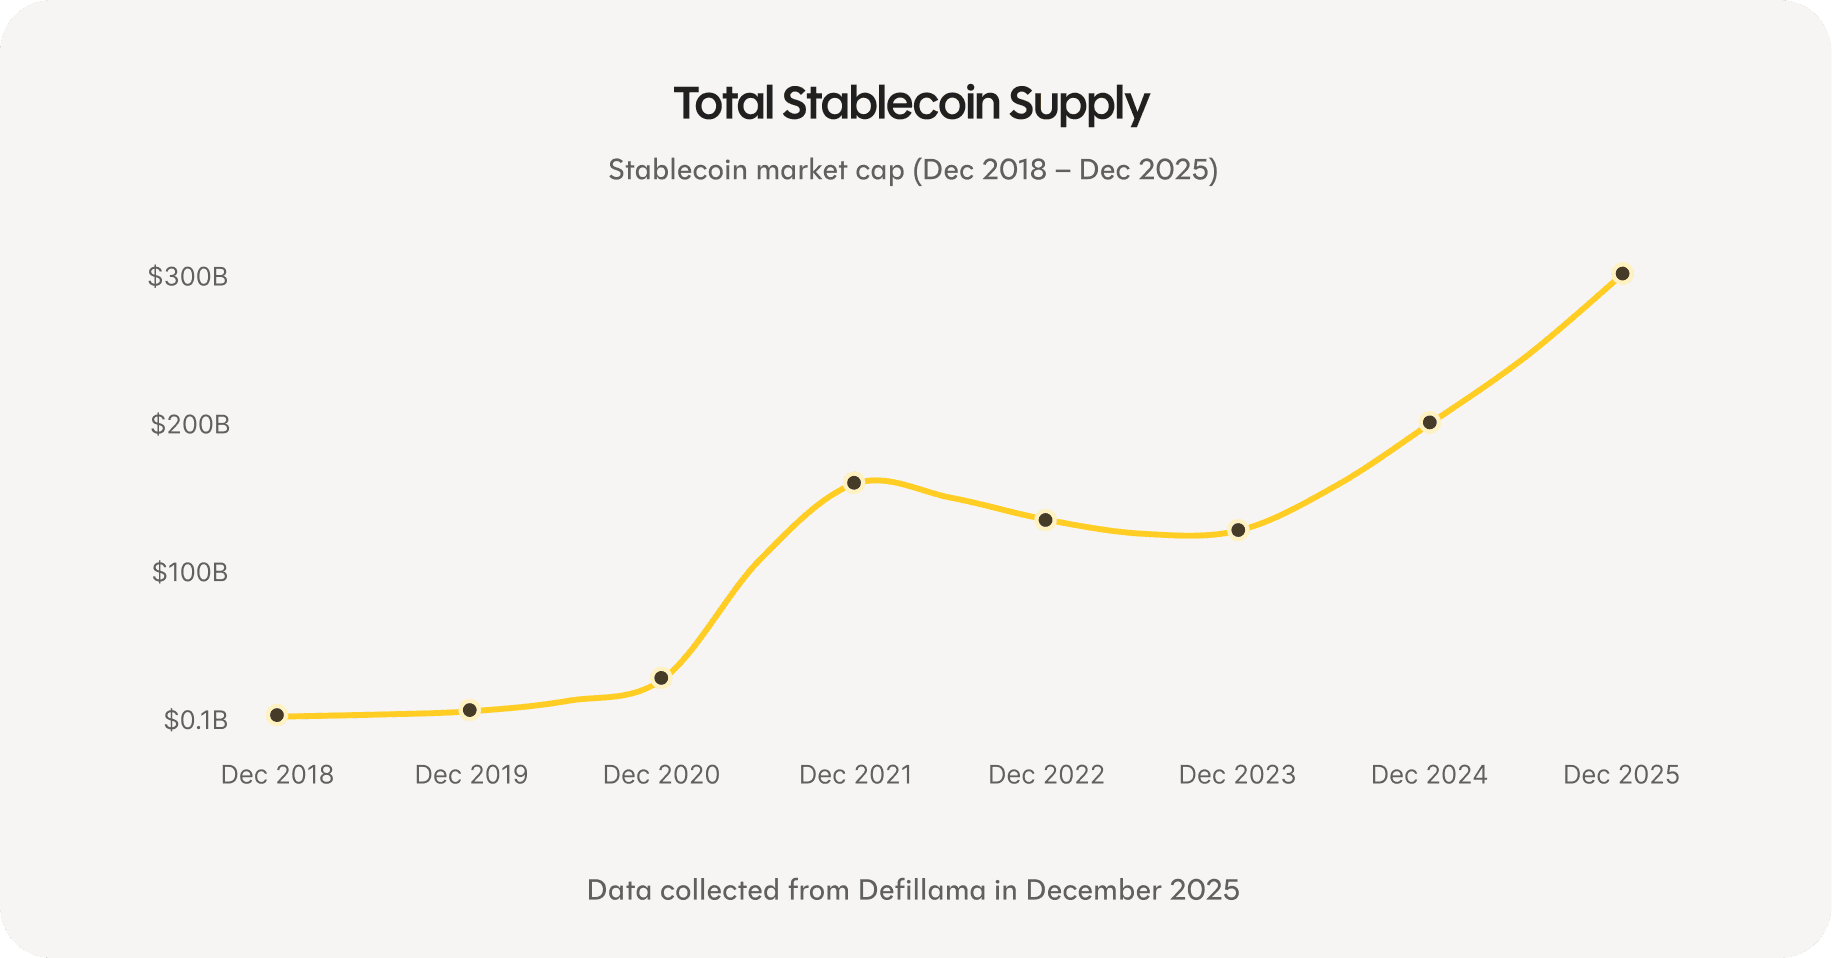
Ahogy a volumenek nőnek, a készpénz ezen digitális formái egyre likvidebbé válnak, és egyre mélyebben beépülnek a pénzügyi rendszerekbe.
Ez a megtakarítók számára azért fontos, mert az ezekre a sínekre épülő megtakarítási termékek folyamatosan és globálisan működnek, banki nyitvatartás vagy széttagolt rendszerek korlátai nélkül.
Megtakarítási kamatok a piacon
| Termék | EUR | USD |
|---|---|---|
| Hagyományos megtakarítási számla | 0,75% | 0,01% |
| Revolut megtakarítás | 1,18% | 2,43% |
| Nyílt pénzpiacok (átl.) | 1,9% | 5,3% |
| Rebind | 3,45% | 4,52% |
Amit ez most megmutat
20 év alatt a Rebinden történő megtakarítás akár 5-ször annyit hozhat, mint egy hagyományos megtakarítási számla. Egy 100 000 eurós egyenlegnél ez legalább nagyjából 81 000 euróval több hozamot jelent, amit egyébként veszni hagynánk.
A nagy fogyasztói platformok és pénzügyi intézmények internet-natív sínekre állnak át
Az elmúlt hónapokban egyértelmű minta rajzolódott ki a pénzügyi ökoszisztémában. A fogyasztói platformok, a fizetési hálózatok és a bankok egyre inkább digitális eurókra és dollárokra helyezik át a fő pénzügyi tevékenységüket.
A nagy fogyasztói fintech cégek közvetlenül beépítik a digitális készpénzt a mindennapi banki élménybe. A Revolut mostantól lehetővé teszi a felhasználóknak, hogy egy az egyben váltsanak fiat és digitális dollár között, és azt közvetlenül kártyával költsék el – ezt a Rebind már egy ideje megvalósította.
Hasonló elmozdulás figyelhető meg a Klarnánál is, amely megerősítette, hogy saját, teljes mértékben fedezett USD-stablecoint indít. A fókusz itt azon van, hogyan javítható a határokon átnyúló fizetések és elszámolások működése hatékonyabb infrastruktúra segítségével.
Fizetési hálózati szinten a Visa és a Mastercard is kibővítette a szabályozott digitális eurókkal és dollárokkal történő tranzakcióelszámolás támogatását. Az elszámolás a pénzügyi rendszer egyik legkonzervatívabb rétege, és az itt bekövetkező változások inkább hosszú távú bizalmat, mint kísérletezést jeleznek. A Rebind Visa betéti kártyája is ebből profitál.
A digitális készpénz a jövedelemáramlások részévé is válik. A YouTube a PayPal partnereként mostantól lehetővé teszi az alkotóknak, hogy digitális dollárban kapják meg a kifizetéseiket. Sok felhasználó számára ez az első találkozásuk az internet-natív pénzzel, anélkül, hogy kezelniük vagy érteniük kellene a mögöttes technológiát.
A hagyományos pénzügyi intézmények is ugyanebbe az irányba mozdulnak el. A JPMorgan tokenizált pénzpiaci alapokat indított nyilvános blockchaineken, lehetővé téve, hogy ismerős pénzügyi termékek modern síneken számoljanak el. Európában a nagy bankok és fizetési hálózatok a MiCA-keretrendszer alatt viszik előre az euróalapú digitális készpénzt célzó kezdeményezéseket, összehangolva a szabályozást és az infrastruktúrát ugyanazon rendszerek körül.
Mindezek együttesen azt mutatják, hogyan alakul a pénzügyi infrastruktúra a felszín alatt. Ami korábban egyedi integrációkat és technikai szakértelmet igényelt, az mára a szokásos pénzügyi működés részévé válik.
A Rebind felhasználói számára ez csendes megerősítést jelent. Az internet-natív síneken való megtakarítás már most összhangban van azzal az iránnyal, amerre a fogyasztói platformok, fizetési hálózatok és bankok haladnak.
Összegzés
A digitális eurók és dollárok gyorsan terjednek. A nyílt pénzpiacok továbbra is olyan megtakarítási kamatokat kínálnak, amelyeket a hagyományos rendszerek nehezen tudnak megközelíteni. Eközben a fogyasztói platformok, fizetési hálózatok és bankok fejlesztik azt az infrastruktúrát, amely globálisan mozgatja a pénzt.
A Rebind felhasználói már most ezeken a modern síneken takarítanak meg. Amit most vezetnek be az olyan cégek, mint a Klarna, a YouTube, a Visa vagy a JPMorgan, az ugyanaz a mögöttes infrastruktúra, amely ma a Rebindet is működteti.
Ez a Rebind felhasználóit egy szélesebb körű váltás élvonalába helyezi abban, ahogyan a pénz működik. Nem trendek hajszolásával, hanem olyan pénzügyi infrastruktúra használatával, amely egyre inkább az új sztenderddé válik.