A Rebind mostantól mindenki számára elérhető
Bárki igényelhet globális EUR számlát VISA kártyával, és kereshet akár 5%-ot a megtakarításán, mindezt egyetlen appban.
 Írta: Steven Figura··3 perces olvasás
Miért fontos ez
Az euróban való megtakarítás eddig két rossz lehetőség között rekedt.
A bankod szinte semmit nem fizet. Az infláció nagyjából 2,5% körül mozog. A pénzed minden hónapban csendben veszít az értékéből.
Az alternatívát a digitális dollárok (stablecoinok) jelentették. 2025-ben a dollár 13%-ot esett az euróval szemben. Aki tavaly dollárhozamban tartotta a megtakarítását, a saját pénznemében nagyjából 7%-kal járt rosszabbul.
A digitális eurók piaca eddig alig volt elérhető: globálisan több mint 300 milliárd dollár van digitális dollárban, és kevesebb mint 1 milliárd dollár digitális euróban.
Eközben több mint 10 billió euró hever európai betéti számlákon, szinte semmi hozam nélkül. A jobb megoldáshoz szükséges eszközök évek óta léteznek. Az ehhez való app viszont eddig nem.
Amit a Rebind letöltésével kapsz
- Akár 5% az euróidon. Változó hozam, folyamatosan kifizetve. Nincs minimum összeg. Nincs lekötés. A megtakarításod abban a pillanatban elkezd kamatozni, amint befizetsz.
- Egy a te neveden lévő virtuális euró IBAN. Bárhol is élsz. Fogadd a fizetésedet. Fizesd ki a lakbéred. Küldj pénzt bárhová a SEPA-n belül, ingyen.
- Egy VISA kártya, nulla díjjal. Érintsd oda, fizess vele bárhol, ahol elfogadják a VISA-t. A digitális euróidat euróként költöd el, átváltás nélkül.
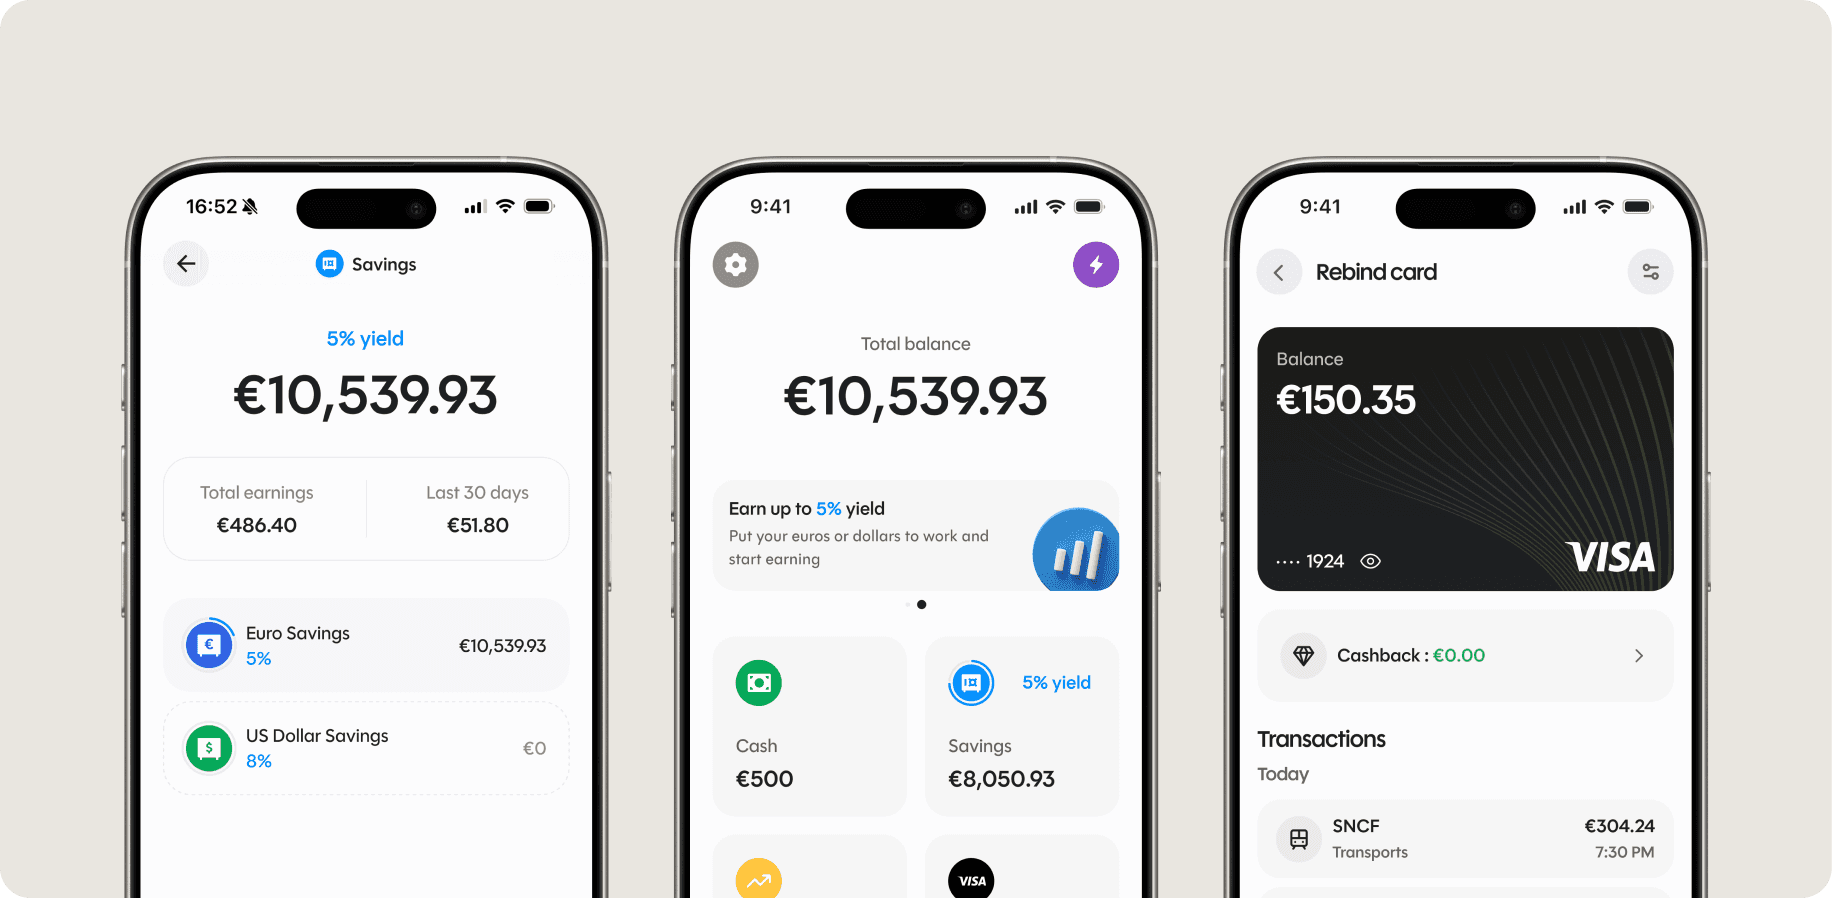
Egy app. Semmit sem kell megtanulni. Ha valaki képes megnyitni egy banki appot, a Rebindet is tudja használni.
Kiknek építettük ezt
Jobb pénzügyi eszközök már egy ideje léteznek. Csak éppen nem ezeknek az embereknek készültek.
A megtakarító, aki többet érdemel 0%-nál
Az EU-ban és az EGT-ben több mint 450 millió ember él euróban, összesen több mint 10 billió eurót tartva betéti számlákon. A bankok átlagosan a jegybanki kamat csak egy töredékét adják tovább. A lakossági megtakarítások többsége 0,25% körül van, miközben az infláció 2% fölött jár. Egy évtizedre kamatos kamattal számolva a különbség e között és az 5% között háztartásonként több tízezer eurót tesz ki. A legtöbb ember számára a legnagyobb pénzügyi hibája az a bank, amelybe beleszületett.
A szabadúszó, aki euróban számláz, de nincs euró számlája
Tízmilliós nagyságrendben vannak szabadúszók és távmunkások az eurózónán kívül – nem eurózóna-tag EU-országokban, mint Lengyelország, Románia, Svédország vagy Csehország, a Nyugat-Balkánon, és azon túl is –, akiket havonta EU-s ügyfelek fizetnek ki. Mivel nincs helyi euró számlájuk, minden kifizetésből 3-4% vész el devizaátváltásra és határon átnyúló díjakra. Egy év alatt ez nagyjából egy havi munkabérnyi összeg, amit közvetítőknek adnak oda. Egy saját nevükre szóló virtuális euró IBAN ezt megoldja.
A család, aki pénzt küld haza
4,8 millió nyugat-balkáni és 5,5 millió török állampolgár él és dolgozik Nyugat-Európában. További milliók érkeznek Észak-Afrikából. Együttesen évente nagyjából 63 milliárd eurót küldenek haza, jellemzően olyan csatornákon, amelyek utalásonként 5-8%-ot számítanak fel. Ez évente nagyjából 3-5 milliárd euró díjat jelent, amelyet a dolgozó családoktól vonnak el a pénzküldés során.
A milliók, akik alapvető pénzügyi hozzáférés nélkül élnek Európában
Romániában 5 millió felnőttnek nincs bankszámlája, ez a legmagasabb arány az EU-ban. Albániában a felnőtt lakosság több mint fele érintett. Ha hozzávesszük Bulgáriát, Koszovót, Boszniát és másokat, még több millió emberhez jutunk, akiknek a pénzügyi élete olyan akadállyal indul, amellyel a legtöbb ember soha nem szembesül. A pénzügyi lehetőségeid nem függhetnek attól, mely országban születtél.
Mindenki számára elérhető
A Rebind mostantól elérhető az App Store-ban és a Google Play-en.
Egy app. Minden euróban. Mindenki számára elérhető.