Les euros et dollars numériques prennent de l'ampleur
Les euros et dollars numériques prennent de l'ampleur, et les grandes plateformes grand public ainsi que les institutions financières les adoptent comme infrastructure de base.
 Par Steven Figura··4 min de lecture
Le point marché
La quantité d'euros et de dollars numériques en circulation continue d'augmenter.
Les données de marché récentes montrent :
- Une offre totale de stablecoins d'environ 310 milliards de dollars
- Une croissance d'environ 51 % sur un an
- Une hausse d'environ 13 % sur les 90 derniers jours
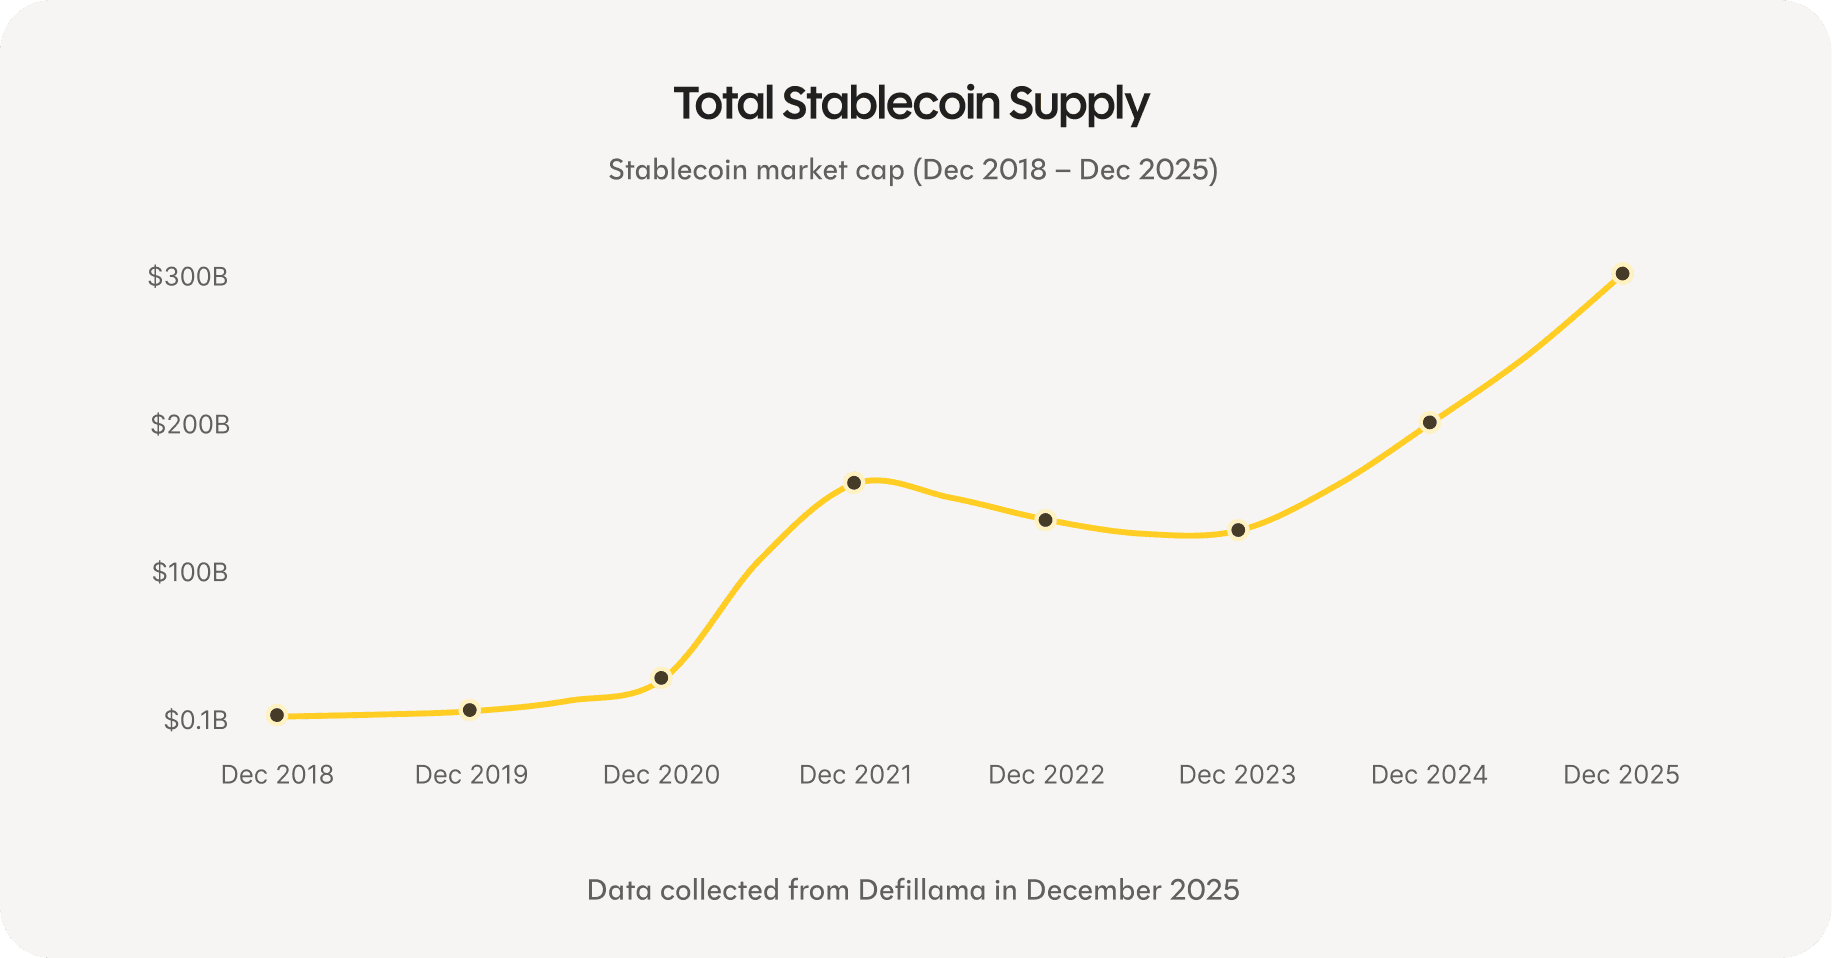
À mesure que les volumes augmentent, ces formes numériques de liquidités deviennent plus liquides et plus profondément intégrées aux systèmes financiers.
Pour les épargnants, cela compte, car les produits d'épargne construits sur cette infrastructure fonctionnent en continu et à l'échelle mondiale, sans être contraints par les horaires bancaires ou des systèmes fragmentés.
Les taux d'épargne sur le marché
| Produit | EUR | USD |
|---|---|---|
| Compte d'épargne traditionnel | 0,75 % | 0,01 % |
| Épargne Revolut | 1,18 % | 2,43 % |
| Marchés monétaires ouverts (moy.) | 1,9 % | 5,3 % |
| Rebind | 3,45 % | 4,52 % |
Ce que cela montre aujourd'hui
Sur 20 ans, épargner avec Rebind peut rapporter 5 fois plus qu'un compte d'épargne traditionnel. Sur un solde de 100 000 €, cela représente au moins environ 81 000 € de gains en plus, qui seraient sinon perdus.
Les grandes plateformes grand public et les institutions financières basculent vers une infrastructure native d'internet
Ces derniers mois, une tendance claire s'est dessinée dans l'écosystème financier. Les plateformes grand public, les réseaux de paiement et les banques font de plus en plus transiter leur activité financière centrale par des euros et des dollars numériques.
Les grandes fintechs grand public intègrent directement la monnaie numérique dans les expériences bancaires du quotidien. Revolut permet désormais à ses utilisateurs de convertir des devises fiduciaires en dollars numériques à un taux d'un pour un, et de les dépenser directement par carte — ce que Rebind propose déjà depuis un moment.
Une évolution similaire s'observe chez Klarna, qui a confirmé son intention de lancer son propre stablecoin USD intégralement garanti. L'objectif ici est d'améliorer le fonctionnement des paiements et des règlements transfrontaliers, grâce à une infrastructure plus efficace.
Au niveau des réseaux de paiement, Visa et Mastercard ont étendu leur prise en charge du règlement des transactions en euros et dollars numériques régulés. Le règlement est l'un des maillons les plus prudents du système financier, et les évolutions à ce niveau tendent à signaler une confiance de long terme plutôt qu'une expérimentation. La carte de débit Visa de Rebind en bénéficie directement.
La monnaie numérique s'intègre aussi de plus en plus aux flux de revenus. YouTube, en partenariat avec PayPal, permet désormais aux créateurs de recevoir leurs paiements en dollars numériques. Pour beaucoup d'utilisateurs, c'est leur première interaction avec une monnaie native d'internet, sans avoir à gérer ni comprendre la technologie sous-jacente.
Les institutions financières traditionnelles vont dans le même sens. JPMorgan a lancé des fonds monétaires tokenisés sur des blockchains publiques, permettant à des produits financiers familiers de se régler sur une infrastructure moderne. En Europe, de grandes banques et des réseaux de paiement font avancer des initiatives de monnaie numérique en euros dans le cadre du règlement MiCA, alignant réglementation et infrastructure autour des mêmes systèmes.
Pris ensemble, ces développements montrent comment l'infrastructure financière évolue en coulisses. Ce qui nécessitait autrefois des intégrations sur mesure et une expertise technique pointue devient une pratique financière standard.
Pour les utilisateurs de Rebind, cela apporte une confirmation discrète. Épargner sur une infrastructure native d'internet s'aligne déjà avec la direction que prennent les plateformes grand public, les réseaux de paiement et les banques.
Pour résumer
Les euros et dollars numériques passent à l'échelle rapidement. Les marchés monétaires ouverts continuent d'offrir des taux d'épargne que les systèmes traditionnels peinent à égaler. Dans le même temps, les plateformes grand public, les réseaux de paiement et les banques modernisent l'infrastructure qui déplace l'argent à l'échelle mondiale.
Les utilisateurs de Rebind épargnent déjà sur cette infrastructure moderne. Ce qui est aujourd'hui adopté par des entreprises comme Klarna, YouTube, Visa et JPMorgan est la même infrastructure sous-jacente qui fait fonctionner Rebind aujourd'hui.
Cela place les utilisateurs de Rebind à l'avant-garde d'un changement plus large dans le fonctionnement de l'argent. Non pas en suivant les tendances, mais en utilisant une infrastructure financière qui devient de plus en plus le nouveau standard.