Os euros e dólares digitais estão em expansão
Os euros e dólares digitais estão em expansão, e grandes plataformas de consumo e instituições financeiras estão a adotá-los como infraestrutura central.
 Por Steven Figura··4 min de leitura
Atualizações de mercado
A quantidade de euros e dólares digitais em circulação continua a aumentar.
Dados recentes de mercado mostram:
- Oferta total de stablecoins na ordem dos 310 mil milhões de dólares
- Crescimento homólogo de cerca de 51%
- Aumento de cerca de 13% nos últimos 90 dias
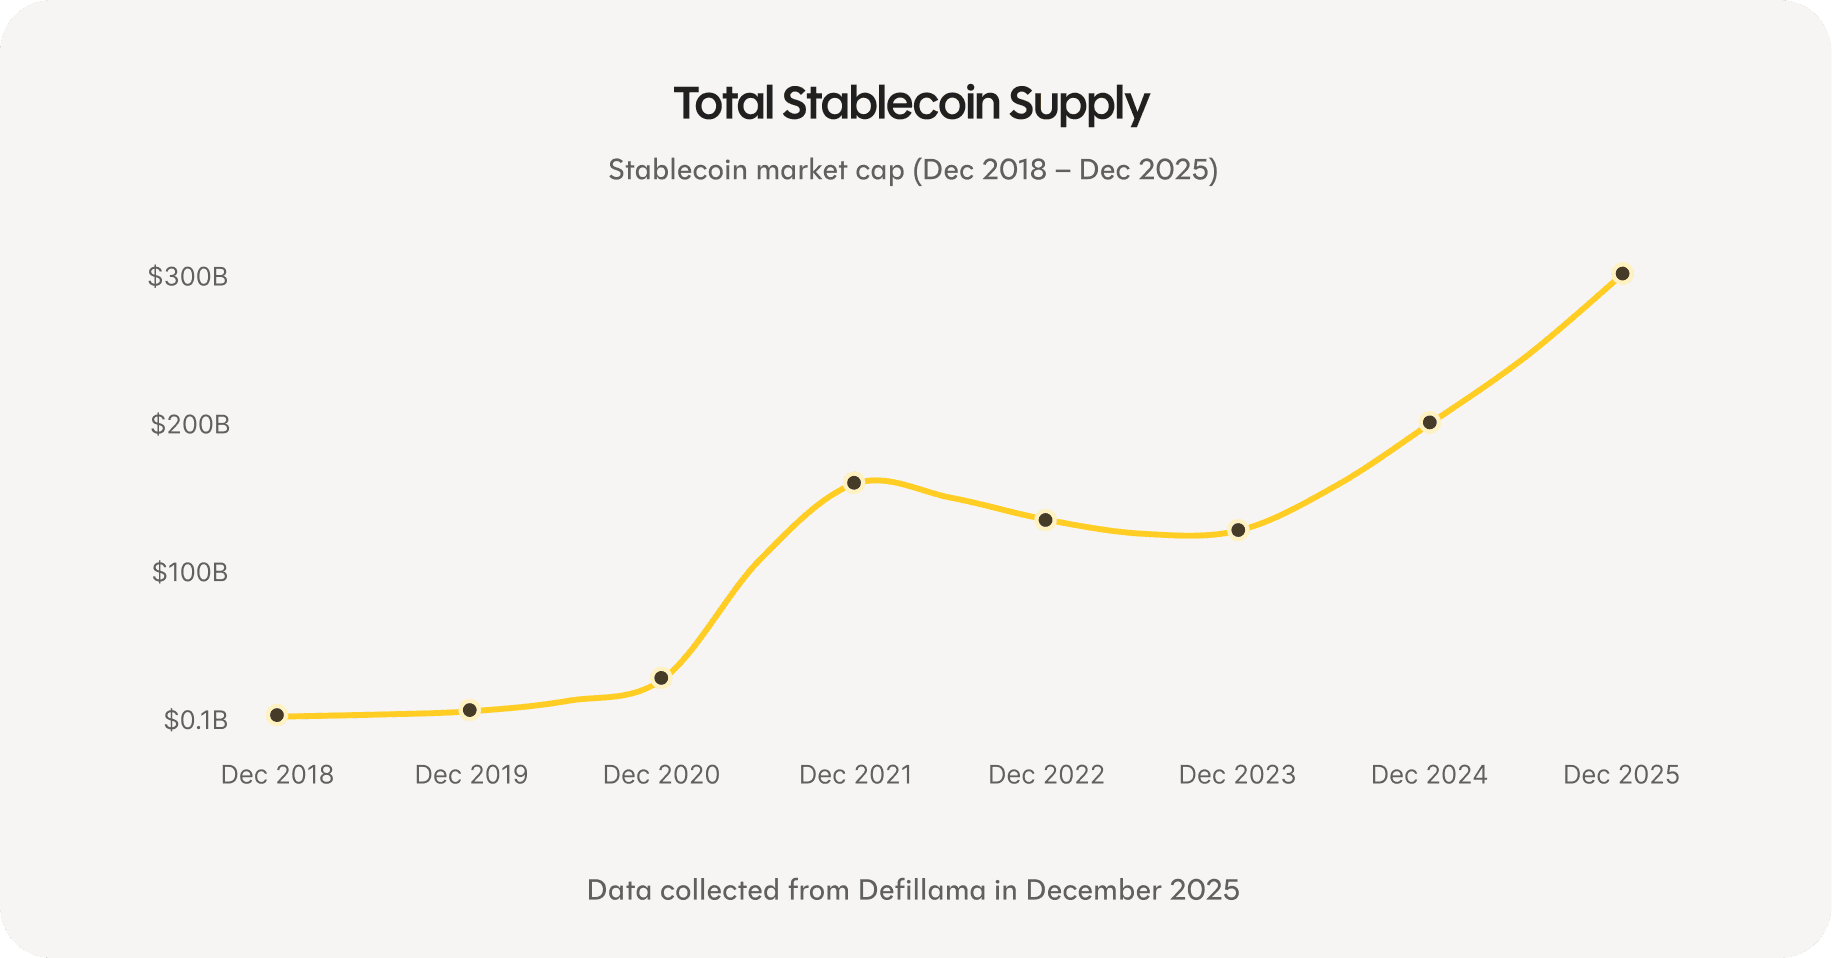
À medida que os volumes aumentam, estas formas digitais de dinheiro tornam-se mais líquidas e mais profundamente integradas nos sistemas financeiros.
Para quem poupa, isto é importante porque os produtos de poupança construídos sobre estas infraestruturas funcionam de forma contínua e global, sem estarem limitados pelo horário bancário ou por sistemas fragmentados.
Taxas de poupança no mercado
| Produto | EUR | USD |
|---|---|---|
| Conta poupança tradicional | 0,75% | 0,01% |
| Poupança Revolut | 1,18% | 2,43% |
| Mercados monetários abertos (média) | 1,9% | 5,3% |
| Rebind | 3,45% | 4,52% |
O que isto mostra, neste momento
Ao longo de 20 anos, poupar com a Rebind pode render 5x mais do que uma conta poupança tradicional. Num saldo de 100 mil euros, isso representa pelo menos cerca de 81 mil euros a mais em ganhos que, de outra forma, ficariam por realizar.
Grandes plataformas de consumo e instituições financeiras estão a migrar para infraestruturas nativas da internet
Nos últimos meses, surgiu um padrão claro em todo o ecossistema financeiro. Plataformas de consumo, redes de pagamento e bancos estão cada vez mais a transferir a sua atividade financeira central para euros e dólares digitais.
As grandes fintechs de consumo estão a integrar dinheiro digital diretamente nas experiências bancárias do dia a dia. A Revolut permite agora que os utilizadores convertam entre moeda fiduciária e dólares digitais a uma taxa de 1 para 1, e os gastem diretamente com o cartão — algo que a Rebind já tinha implementado há algum tempo.
Uma mudança semelhante pode ser vista na Klarna, que confirmou planos para lançar a sua própria stablecoin em USD, totalmente garantida. O foco aqui está em melhorar o funcionamento dos pagamentos e das liquidações além-fronteiras, através de uma infraestrutura mais eficiente.
Ao nível das redes de pagamento, a Visa e a Mastercard alargaram o suporte à liquidação de transações com euros e dólares digitais regulados. A liquidação é uma das camadas mais conservadoras do sistema financeiro, e as mudanças aqui tendem a sinalizar confiança a longo prazo, e não experimentação. O cartão de débito Visa da Rebind beneficia disto.
O dinheiro digital está também a tornar-se parte dos fluxos de rendimento. O YouTube, em parceria com a PayPal, permite agora que os criadores recebam pagamentos em dólares digitais. Para muitos utilizadores, esta é a primeira interação com dinheiro nativo da internet, sem precisarem de gerir ou compreender a tecnologia subjacente.
As instituições financeiras tradicionais estão a seguir na mesma direção. O JPMorgan lançou fundos do mercado monetário tokenizados em blockchains públicas, permitindo que produtos financeiros familiares se liquidem em infraestruturas modernas. Na Europa, grandes bancos e redes de pagamento estão a avançar com iniciativas de dinheiro digital denominado em euros ao abrigo do quadro regulatório MiCA, alinhando a regulação e a infraestrutura em torno dos mesmos sistemas.
No seu conjunto, estes desenvolvimentos mostram como a infraestrutura financeira está a evoluir por baixo da superfície. O que antes exigia integrações à medida e conhecimento técnico especializado está a tornar-se parte das operações financeiras normais.
Para os utilizadores da Rebind, isto é uma confirmação silenciosa. Poupar em infraestruturas nativas da internet já está alinhado com a direção para onde caminham as plataformas de consumo, as redes de pagamento e os bancos.
Em síntese
Os euros e dólares digitais estão a crescer rapidamente. Os mercados monetários abertos continuam a oferecer taxas de poupança que os sistemas tradicionais dificilmente conseguem igualar. Ao mesmo tempo, as plataformas de consumo, as redes de pagamento e os bancos estão a modernizar a infraestrutura que movimenta dinheiro a nível global.
Os utilizadores da Rebind já poupam sobre estas infraestruturas modernas. O que está agora a ser adotado por empresas como a Klarna, o YouTube, a Visa e o JPMorgan é a mesma infraestrutura subjacente que já hoje sustenta a Rebind.
Isto coloca os utilizadores da Rebind na linha da frente de uma mudança mais ampla na forma como o dinheiro funciona. Não por perseguirem tendências, mas por utilizarem uma infraestrutura financeira que está cada vez mais a tornar-se o novo padrão.